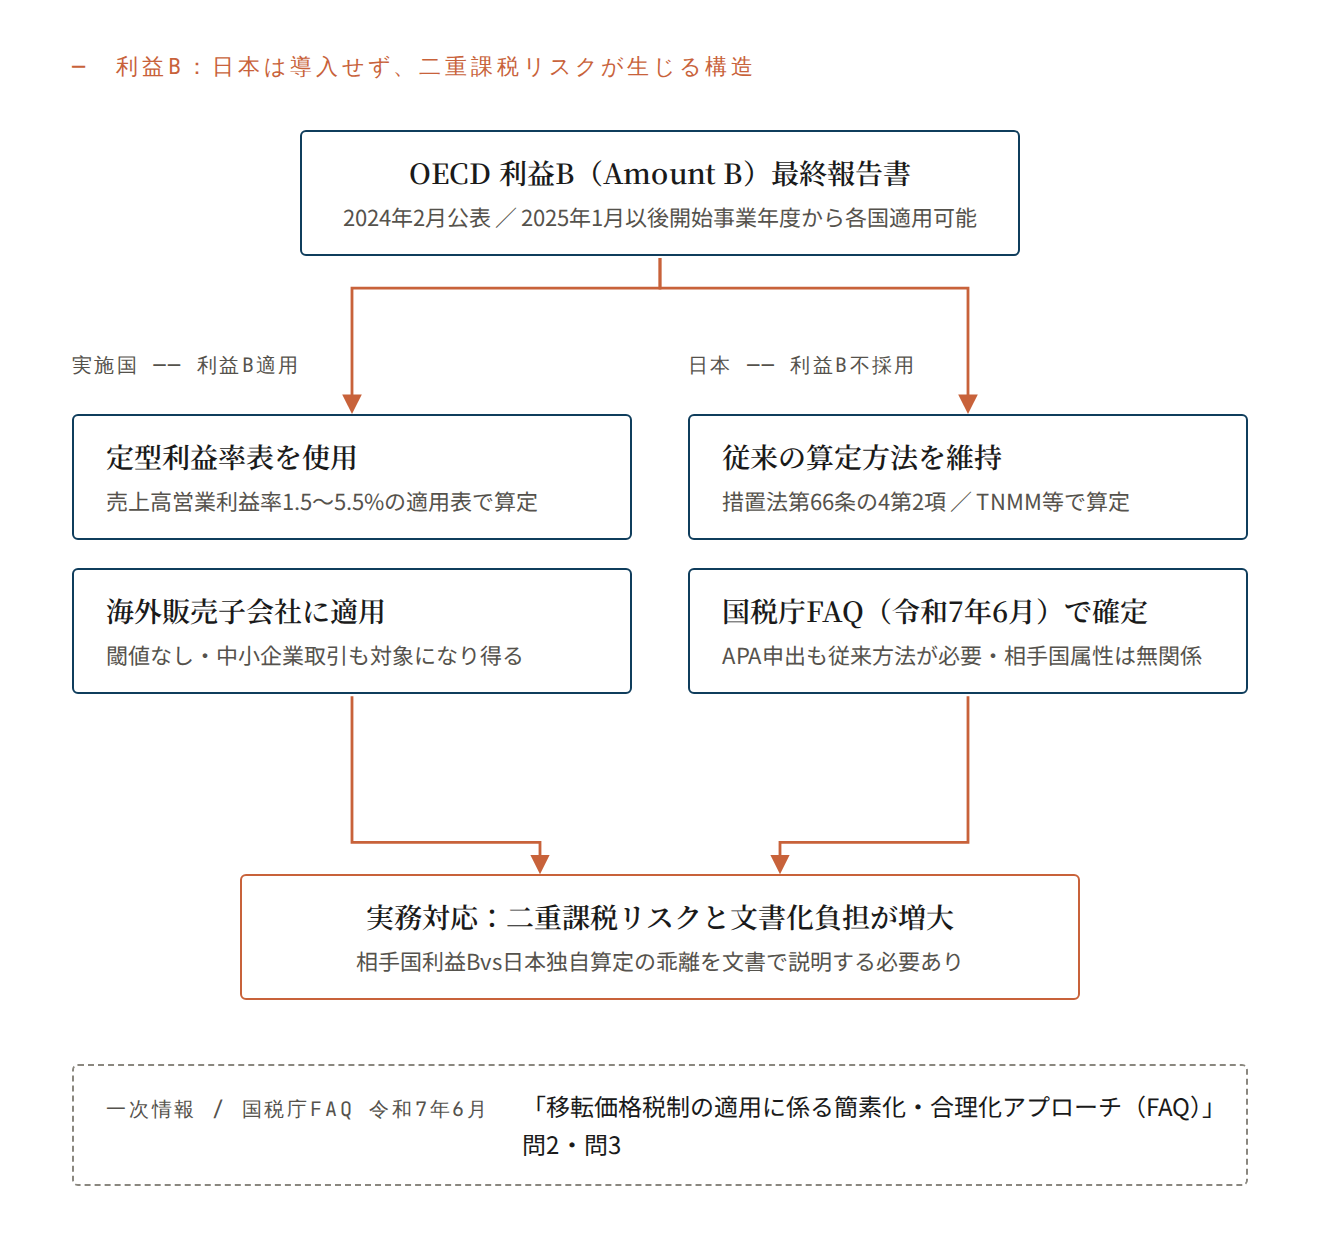
経済産業省の委託事業として公表された「移転価格税制の基礎知識」(令和5年度・Deloitte作成)は、中堅・中小企業向けに移転価格税制の枠組みと、当時議論中だったOECD「利益B(Amount B)」の動向を整理した資料です。その後この論点は大きく動きました。OECDが2024年2月に最終報告書を公表し、各国は2025年1月1日以後開始事業年度から適用可能となった一方、日本は導入を見送り、国税庁が令和7年6月に「移転価格税制の適用に係る簡素化・合理化アプローチ(FAQ)」で実務上の取扱いを明確化しました。「簡素化」の名を持つ制度が、日本企業にとってはむしろ新たな二重課税リスクと文書化負担をもたらすという逆説的な構図が生まれています。海外販売子会社を持つ企業を顧問先とする税理士にとって、放置できないテーマです。
背景と全体像
日本の移転価格税制は、租税特別措置法第66条の4に基づき、法人が国外関連者との間で行う取引(国外関連取引)を独立企業間価格で行ったものとみなして課税所得を計算する制度です。独立企業間価格の算定方法は同条第2項に規定されており、独立価格比準法・再販売価格基準法・原価基準法のほか、政令で定める取引単位営業利益法(TNMM)や利益分割法等が含まれます(国税庁FAQでもこの条文構成が明記されています)。
文書化については、BEPS行動13を受けた平成28年度税制改正で三層構造が導入されました。直前会計年度の連結総収入金額1,000億円以上の多国籍企業グループには国別報告事項(CbCレポート)と事業概況報告事項(マスターファイル)の提供義務があり(国別報告事項は措置法第66条の4の4、事業概況報告事項は第66条の4の5)、前事業年度の国外関連取引が50億円以上または無形資産取引が3億円以上の法人にはローカルファイルの同時文書化義務が課されます。起点資料が「新規」として解説していたのは、まさにこの三層文書化です。
これと並行して進んだのが、経済のデジタル化に対応する「第1の柱」の一部としての利益Bです。2023年7月の市中協議文書を経て、OECD/G20包摂的枠組みは2024年2月19日に利益B最終報告書を公表し、OECD移転価格ガイドライン第4章の附属書として組み込みました。
詳細解説
利益Bの簡素化・合理化アプローチは、国税庁FAQ問1の整理によれば、「基礎的マーケティング・販売活動を行う販売会社の国外関連取引のうち一定の基準を満たした取引」について、定量的基準で対象取引を特定し、「あらかじめ定められた利益率の適用表」で独立企業間価格を算定する仕組みです。適用表は業種区分と資産・費用集約度の組合せで売上高営業利益率を導く3段階のマトリックスで、おおむね1.5%〜5.5%の水準にプラスマイナス0.5%の許容幅が設定されています。金額的閾値がなく中小企業の取引も対象になり得る点が特徴で、実施国・地域では2025年1月1日以後開始事業年度から適用可能です。
日本の対応は二段階で確定しました。まず令和7年度税制改正大綱が、わが国は当面この簡素化・合理化アプローチを実施せず、他国が実施する場合には国際合意に沿って現行法令・租税条約の枠内で対応すると整理し、次いで国税庁FAQ(令和7年6月)が実務の取扱いを5問で明確化しました。要点は次のとおりです。
- 問2(算定方法): 進出先国が利益Bを適用していても、日本では従来の独立企業間価格の算定方法(措置法第66条の4第2項)で算定する必要があります。相手国がcovered jurisdiction(税務執行能力の観点から尊重コミットの対象となる低・中所得国等)に該当するか否かは影響しません。
- 問3(事前確認): APAの申出も従来の算定方法によることが必要です。
- 問4(相互協議): 利益B適用課税で二重課税が生じた場合、租税条約があれば相互協議の申立てが可能です。ただし両当局間の協議は利益Bではなく従来の算定方法に基づいて行われます。なお、相手国がcovered jurisdictionで租税条約があるときは、利益Bガイダンス上の「尊重(respect)」コミットを踏まえ、日本の法令・執行慣行の範囲内で対応するとされています。
- 問5(文書化): 相手国で利益Bを適用して作成された移転価格文書は、そのままでは日本の報告様式に沿ったものとは認められません。従来の算定方法による分析結果が併記され、かつ利益Bの適用結果と整合的である場合に限り、様式に沿ったものと扱われます。
論点と異なる見方
評価は分かれています。OECDの建付けでは、利益Bは移転価格執行能力の弱い途上国が販売会社課税を定型化できるようにする途上国支援の側面が強く、包摂的枠組みの成果として肯定的に位置づけられています。他方、Deloitteは、相手国が利益Bを導入しても日本側では従来のTNMM等が求められる結果、新たな二重課税リスクと納税者負担の増加が予想されると指摘します。「簡素化」アプローチが、非導入国の親会社側では二重の分析・文書化を強いるという批判です。
各国の足並みも揃っていません。米国は財務省・IRSがNoticeを公表し、選択制での利益B導入方針を示しましたが、日本は上記のとおり当面不実施です。また、covered jurisdictionに対する「尊重」コミットの射程も論点です。国税庁FAQは「我が国の法令や執行上の慣行の範囲内において」対応すると留保しており、相互協議で相手国の利益B適用結果がどこまで受け入れられるかは事案ごとの交渉に委ねられます。起点資料が2023年時点で予見していた「納税者と税務当局、両国当局間の見解相違」の懸念は、この留保の中に現実のものとして残っています。
実務への影響と留意点
- 進出先の導入状況の棚卸し: 顧問先の販売子会社所在地国が利益Bを導入済みか、covered jurisdictionに該当するかを確認します。該当リストはOECDウェブサイトで公表されており、基準は5年ごとに更新されます。
- ギャップ分析の実施: 子会社の現行の営業利益率と利益B適用表の水準(おおむね1.5%〜5.5%)を比較し、相手国での更正リスクと日本側の対応方針を事前に評価します。
- 文書化の二本立て対応: 相手国が利益Bで文書を作成する場合でも、日本側では従来の算定方法による分析の併記と整合性の確認が必要です(FAQ問5)。ローカルファイルの同時文書化義務(国外関連取引50億円以上等)の該当判定と合わせて設計します。
- 紛争解決手段の確保: 二重課税が顕在化した場合に相互協議を申し立てられるよう、相手国との租税条約の有無と対応的調整の枠組みを確認し、重要な取引についてはAPA(従来手法による)の活用を検討します。
私の見解
利益Bは理念としての簡素化と、実務としての複雑化が同居する制度だと評価しています。日本が当面不実施と決めた以上、日本親会社の実務は「相手国では利益B、日本では従来手法」という非対称を前提に組み立てるほかなく、中堅企業ほどこの二重対応のコストは重くのしかかります。国税庁FAQが相互協議の道筋と文書化の許容条件(従来手法の併記・整合性)を明示したことは実務上の予見可能性を高める前進ですが、「尊重」コミットの運用は今後の相互協議事例の蓄積を待つ必要があります。私は、東南アジア等のcovered jurisdictionが執行強化に転じる数年内に、利益B起因の二重課税事案が相互協議に持ち込まれるケースが現実化するとみており、顧問先には今のうちからギャップ分析と文書整備を勧めています。
出典
- 移転価格税制の基礎知識(令和5年度経済産業省委託事業・Deloitte作成)
- 移転価格税制の適用に係る簡素化・合理化アプローチに関するFAQ|国税庁
- 同FAQ本文(令和7年6月・PDF)|国税庁
- 移転価格税制に係る文書化制度(FAQ)(令和6年6月)|国税庁
- 同時文書化対応ガイド〜ローカルファイルの作成サンプル〜|国税庁
- Release of Amount B report(2024年2月19日)|OECD
- OECD Publishes Additional Pillar One Amount B Guidance|BDO
- BEPS 2.0 第1の柱「利益B」対応のための移転価格管理|Deloitte Japan
- 米国財務省・IRSによる利益B規則案Noticeの公表|PwC Japan
- 令和7年度税制改正大綱:国際課税(利益B)|Lexology
- 国税庁「簡素化・合理化アプローチFAQ」解説|Grant Thornton Japan
もしこの記事が参考になりましたら、Xアカウント(@ash_ai_tax)もフォローしていただけると嬉しいです。