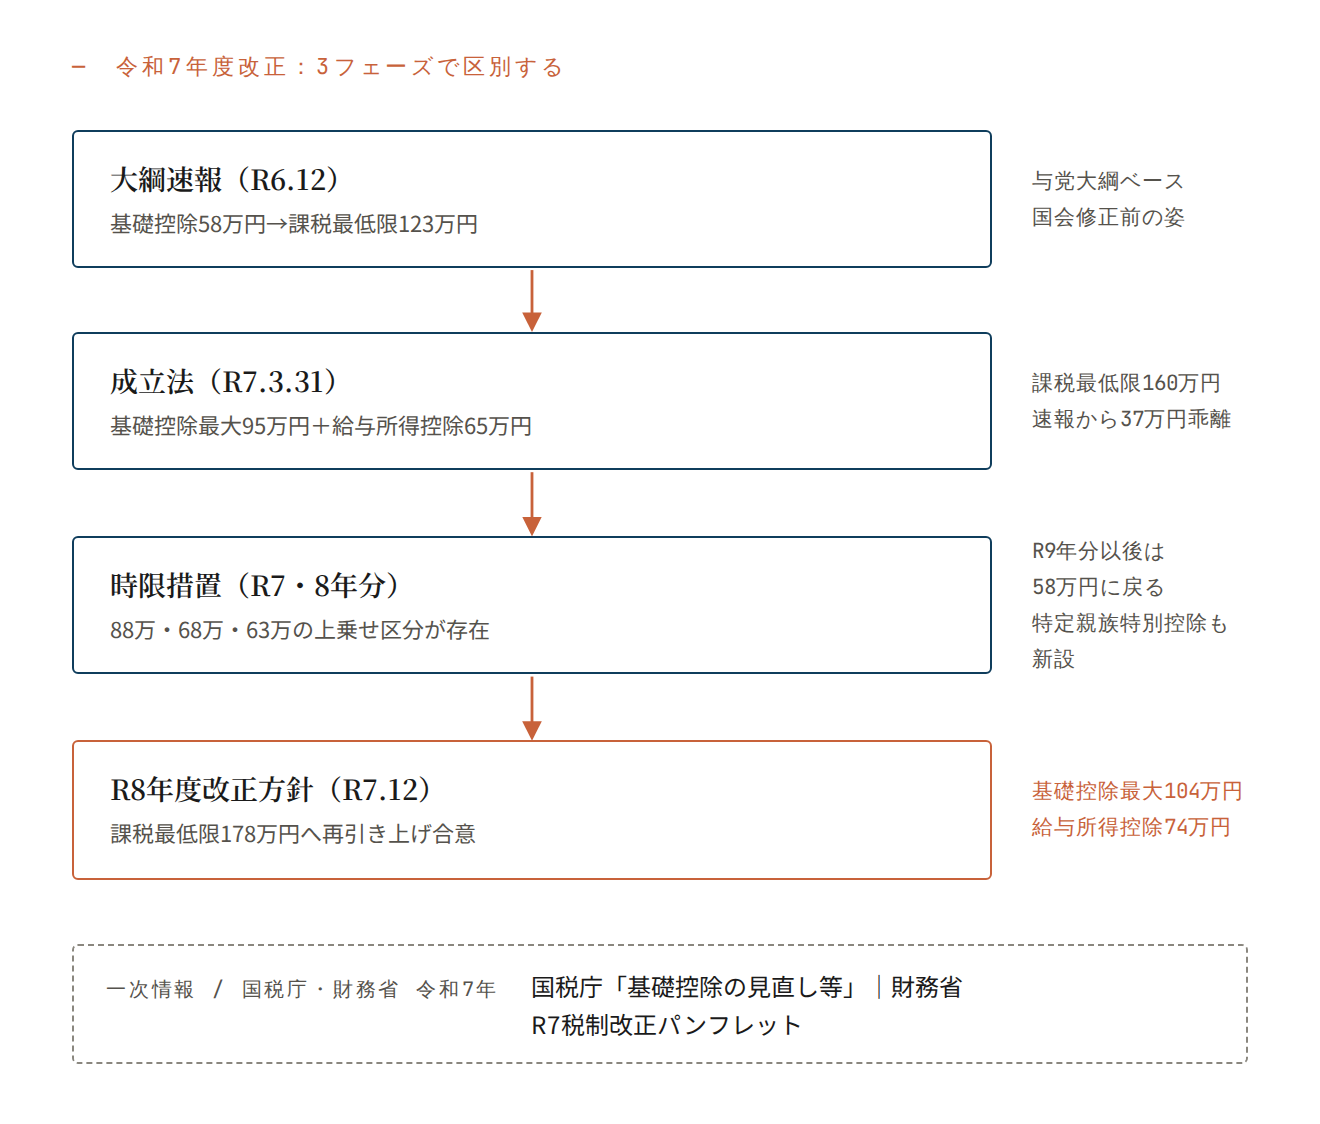
アクタス税理士法人が令和6年12月26日に公表した令和7年度税制改正の速報(ZEIKEN PRESS掲載)は、与党税制改正大綱ベースで基礎控除を「48万円から58万円へ引き上げ」と伝えていました。しかし、その後の国会審議で法案は衆議院段階で修正され、成立した改正法では合計所得金額132万円以下の基礎控除は95万円まで上乗せされました。大綱の速報がそのまま成立法にならなかった、近年まれに見る年度です。さらに令和7年12月には課税最低限を178万円へ引き上げる令和8年度改正の方針が決まり、「壁」の水準は2年連続で動きました。令和8年を迎えた今、実務家は「令和7年分」「令和8年分」「恒久措置」の三層を正確に区別して申告・年末調整に当たる必要があります。本稿では速報時点の内容と成立法・その後の展開を突き合わせて整理します。
背景と全体像
令和7年度税制改正の最大の政治的争点は、いわゆる「103万円の壁」でした。国民民主党は非課税枠を178万円まで引き上げることを主張し、令和6年12月の3党幹事長合意にも「178万円を目指す」と明記されましたが、与党大綱の時点では基礎控除58万円+給与所得控除の最低保障65万円、すなわち「123万円の壁」にとどまりました。起点の速報はこの大綱段階の姿を伝えたものです。
その後、与党は日本維新の会との協議を経て法案を衆議院で修正し、「基礎控除の特例(上乗せ)」を追加した形で「所得税法等の一部を改正する法律」(令和7年法律第13号、令和7年3月31日公布)が成立しました。与党提出の税制改正法案が国会修正を受けて成立するのは極めて異例であり、「大綱を読めば実務対応が固まる」という従来の前提が崩れた年として記憶されるべき改正です。
詳細解説
成立法ベースの主要項目は次のとおりです。根拠は国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」および財務省の令和7年度税制改正パンフレットです。
基礎控除(所得税法第86条)の見直し。恒久措置として、合計所得金額2,350万円以下の者の基礎控除は48万円から58万円に引き上げられました。これに加えて上乗せ特例が設けられ、合計所得金額132万円以下は95万円(恒久)、132万円超336万円以下は88万円、336万円超489万円以下は68万円、489万円超655万円以下は63万円となります。88万円・68万円・63万円の区分は令和7年分・8年分限りの時限措置で、令和9年分以後は58万円に戻る建付けでした(後述のとおり令和8年度改正でさらに再編されています)。
給与所得控除(所得税法第28条第3項)。最低保障額が55万円から65万円に引き上げられました。基礎控除95万円と合わせ、給与収入ベースの課税最低限は160万円となり、「103万円の壁」は速報段階の123万円ではなく160万円まで動いたことになります。
特定親族特別控除の創設。19歳以上23歳未満の親族(配偶者・青色事業専従者等を除く)で合計所得金額58万円超123万円以下の者を有する場合、所得に応じて最高63万円から段階的に逓減する控除が受けられます(所得税法に新設。正確な条番号は要確認)。大学生年代の子のアルバイト収入による「親の扶養控除消失」の崖を緩和する仕組みで、国税庁のパンフレットに源泉徴収事務の詳細が示されています。
適用時期。これらの改正は令和7年12月1日施行・令和7年分以後の所得税に適用とされ、令和7年11月までの源泉徴収は旧税額表のまま、12月の年末調整で年間分を一括精算するという異例の実務対応となりました。令和8年1月1日以後の源泉徴収からは新しい税額表が適用されています。
防衛特別法人税の創設。速報どおり法定化された数少ない項目です。基準法人税額(所得税額控除・外国税額控除等の適用前の法人税額)から基礎控除額年500万円を差し引いた残額に4%を乗じて課税され、令和8年4月1日以後開始事業年度から適用されます。既に適用期に入っており、実務家向け解説では、税額が生じない法人でも申告書への記載(いわゆる零申告)が必要になる点が注意喚起されています。
論点と異なる見方
第一の論点は「大綱速報の賞味期限」です。アクタスの速報を含め令和6年12月時点の解説はすべて123万円ベースであり、成立法の160万円とは37万円の差があります。速報の迅速性を評価する見方がある一方、修正協議が続く中での大綱ベース解説は顧問先をミスリードしかねないという慎重論もあり、私自身は後者の立場です。
第二に、上乗せ特例の評価が分かれます。野村総合研究所の木内登英氏のコラムが指摘するとおり、令和7年12月19日には課税最低限を178万円へ引き上げる合意が成立し、令和8年度税制改正大綱では基礎控除最大104万円・給与所得控除の最低保障74万円という二層構造(恒久部分と令和8・9年分の時限特例の組合せ)に再編されました。物価対応として評価する声の一方、所得階層別に控除額が刻まれ、しかも毎年動く制度は源泉徴収・年末調整システムの改修負担が過大だという批判が実務界には根強くあります。
第三に、防衛特別法人税は「基準法人税額」ベースの課税であるため、賃上げ促進税制等の税額控除で法人税の納付額が圧縮されていても課税され得ます。中小企業への配慮として基礎控除500万円が置かれたものの、租税特別措置のインセンティブ効果を部分的に打ち消すという指摘があります。
実務への影響と留意点
- 令和7年分の申告レビュー: 令和8年3月期限の確定申告は終わっていますが、95万円・88万円等の上乗せ特例や特定親族特別控除の適用漏れがあれば更正の請求(国税通則法第23条、法定申告期限から5年以内)で救済できます。年末調整済みの給与所得者も還付申告が可能です。
- 令和8年分の控除額の再確認: 令和7年分と令和8年分では基礎控除の金額体系が異なります。給与計算ソフトの税額表・年末調整ロジックが令和8年度改正に対応しているか、今のうちに検証すべきです。
- 防衛特別法人税の申告体制: 令和8年4月1日以後開始事業年度の中間・確定申告から新税目が加わります。予定納税額・税効果会計(実効税率への影響)を含め、3月決算法人は来期申告に向けた準備を始めるべきです。
- 顧問先への情報提供プロセスの見直し: 大綱→法案→国会修正→翌年度改正と制度が動き続ける前提で、「時点」を明記した情報提供に改めることを勧めます。
私の見解
令和7年度改正は、税制が「大綱で決まる」時代の終わりを告げた改正だったと私は評価しています。少数与党下では国会修正が常態化し得るため、私たち税理士は速報段階の数字を確定情報として扱わない規律が求められます。また、基礎控除の多段階化と時限措置の重ね着は、簡素という租税原則から明らかに後退しており、令和10年分以後のどこかで整理統合は避けられないと予想します。防衛特別法人税は税率4%と小さく見えますが、基準法人税額ベースという設計は今後の付加税の雛形になり得るもので、法人実効税率の趨勢的な上昇局面の入口と捉えるべきです。
出典
- 令和7年度 税制改正(速報)[アクタス税理士法人 News Letter](ZEIKEN PRESS)
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 国税庁パンフレット「令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)」
- 財務省「令和7年度税制改正」パンフレット
- 東京法人会連合会「令和7年度税制改正 基礎控除の特例」
- 野村総合研究所・木内登英「178万円までの年収の壁引き上げで合意」
- マネーフォワード「令和8年度税制改正大綱まとめ」
- 道濟会計事務所「防衛特別法人税2026」
- ZEIKEN PRESS「令和8年4月に開始された『防衛特別法人税』とは」
もしこの記事が参考になりましたら、Xアカウント(@ash_ai_tax)もフォローしていただけると嬉しいです。