EY Japanの解説記事(後編)は、平成29年度税制改正で大幅に見直された外国子会社合算税制(タックスヘイブン対策税制)について、重要な改正ポイントと日本企業に求められる対応を整理しています。この改正は「トリガー税率」で機械的に線を引く仕組みから、子会社の経済実体と所得の性質で課税を判定する仕組みへの転換であり、現在の制度の骨格をつくったものです。そして今、この枠組みはグローバル・ミニマム課税の導入を受けて、令和5年度・令和7年度改正で「簡素化」の方向へ動いています。海外子会社を持つ中堅企業の申告実務に直結するテーマとして、2017年の改正の意味と、その後の制度の変遷を一度整理しておく価値があると考え、本稿でまとめます。
背景と全体像
外国子会社合算税制は、財務省の制度概要によれば、実質的活動を伴わない外国子会社を利用して日本の税負担を軽減・回避する行為に対処するため、一定の外国子会社の所得を日本の親会社の所得に合算して課税する制度です(租税特別措置法66条の6)。
平成29年度改正前の制度は、外国子会社の租税負担割合が20%未満かどうかという「トリガー税率」で合算課税の入口を判定していました。この点について山田&パートナーズの平成29年度改正解説は、税負担水準が20%以上であれば経済実体を伴わない所得でも合算されない一方、20%未満だと実体ある事業から得た所得まで合算されうるという「過剰合算・合算漏れ」の両面の問題があったと指摘しています。OECDのBEPSプロジェクト(行動3)が「外国子会社の経済実態に即して課税すべき」との考え方を示したことを受け、租税回避の的確な抑制と日本企業の健全な海外展開の両立を目指して行われたのが、平成29年度改正でした。適用は外国関係会社の平成30年4月1日以後開始事業年度からです。
詳細解説
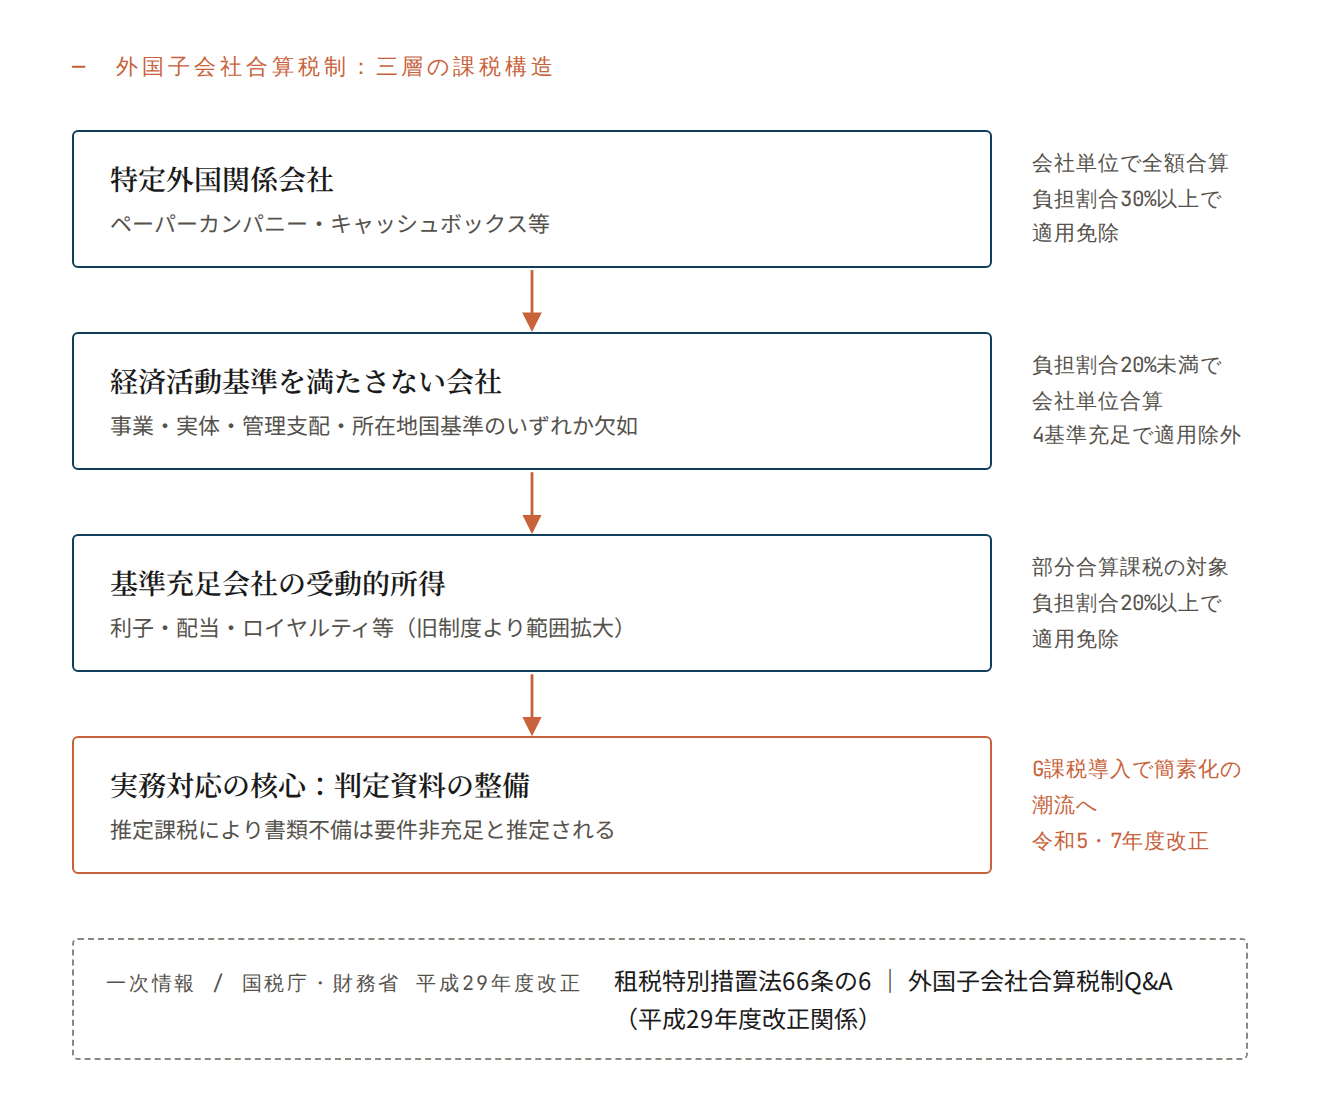
改正後の制度の構造は、大きく三層に整理できます。
第一に、特定外国関係会社(ペーパーカンパニー等)への会社単位の合算課税です。EYの解説は、経済実体のない会社については租税負担割合にかかわらず所得全額を合算課税の対象とし、租税負担割合が30%以上(当時)の場合にのみ適用を免除するという新しい枠組みを説明しています。対象となるのは、事務所等の実体や事業の管理支配を欠くペーパーカンパニー、総資産に比して受動的所得の占める割合が著しく高い「事実上のキャッシュボックス」、情報交換に非協力的な国・地域(いわゆるブラックリスト国)に所在する会社です(措法66条の6第2項2号)。
**第二に、経済活動基準による会社単位の合算課税です。**旧制度の適用除外基準を再構成したもので、①事業基準、②実体基準、③管理支配基準、④所在地国基準または非関連者基準の4つ(措法66条の6第2項3号)のいずれかを満たさない外国関係会社は、租税負担割合20%未満の場合に会社単位で合算されます。
第三に、経済活動基準をすべて満たす会社でも、受動的所得は部分合算課税の対象となります(措法66条の6第6項)。EYの記事は、対象となる受動的所得の範囲が旧制度から大幅に拡大された点を重要な改正ポイントに挙げています。具体的には、利子が「債券利子のみ」から利子全般へ、配当が「持株割合10%未満の株式に係るもの」から「25%未満」へ広がりました。こちらも租税負担割合20%以上で適用免除となります。
このほか同記事は、間接保有割合の計算方法の見直しや、ペーパーカンパニー判定等に関する書類の提出がない場合に当局が要件非充足を推定できる「推定課税」の導入にも触れています。推定課税の存在は、納税者側に判定資料の整備・保存を事実上義務づけるものであり、実務上の重みは条文の見た目以上に大きいと私は見ています。なお、国税庁は外国子会社合算税制に関するQ&A(平成29年度改正関係等)を公表し、特定外国関係会社の判定や経済活動基準、ペーパーカンパニーに該当しないこととされる持株会社等の取扱いを示しています。判定に迷う事案では、まずこのQ&Aに当たるのが実務の定石です。
論点と異なる見方
平成29年度改正の評価は、一様ではありません。
まず制度設計の建て付けについて。山田&パートナーズの解説は、改正は「トリガー税率の廃止」を掲げつつ、事務負担軽減の観点から「制度適用免除基準」として税率基準を残したと説明しています。つまり、実体基準への転換といっても、実務上は依然として租税負担割合(30%・20%)の算定が判定の起点であり続けたわけです。理念と実務の折衷という性格は、この制度を複雑にした一因と考えられます。
次に事務負担です。EYの記事は、改正後の制度への対応として、海外子会社の広範な情報収集と課税リスクの予測、適時に情報を吸い上げる体制整備の必要性を指摘しています。この負担の問題はその後、グローバル・ミニマム課税(各国共通の15%最低課税)の法制化で一層先鋭化しました。経済産業省の令和7年度税制改正要望でも、外国子会社合算税制の見直しが要望項目として挙げられています。
実際、制度は「絞り込みと簡素化」の方向へ動いています。令和5年度税制改正の大綱を受けた改正では、特定外国関係会社の適用免除基準となる租税負担割合が30%から27%に引き下げられました。山田&パートナーズの令和5年度改正解説は、この改正が2024年4月1日以後開始する内国法人の事業年度から適用されること、経済活動基準を満たす外国関係会社の財務諸表等は申告書への添付ではなく保存で足りることとされた点を解説しています。また税理士法人レガシィの解説などでは、27%への引下げにより、ドイツ、イタリア、韓国、米国の州税負担が重い州(ニューヨーク州、カリフォルニア州等)といった日本企業の進出が多い地域の子会社が判定対象から外れうると説明されています。
さらに令和7年度改正の解説(山田&パートナーズ)によれば、合算のタイミングが「外国関係会社の事業年度終了の日の翌日から2か月経過日」を含む親会社事業年度から「4か月経過日」を含む事業年度に後ろ倒しされ(2025年4月1日以後開始事業年度から適用)、添付・保存書類から株主資本等変動計算書や勘定科目内訳明細書等が除外されました。3月決算の親会社と12月決算の海外子会社という典型的な組み合わせで、申告作業の時間的余裕が生まれる改正です。
一方で、グローバル・ミニマム課税と合算税制という趣旨の重なる二つの制度が並存すること自体への整理は道半ばであり、対象企業には二重の計算・文書化負担が残っているのが現状と考えられます。
実務への影響と留意点
海外子会社を持つ企業を支援する税理士・会計事務所として、私は次の対応が必要と考えています。
- 租税負担割合の毎期モニタリングの仕組み化。判定の起点は今も租税負担割合です。27%・20%の各基準に対する子会社ごとの位置づけを毎期更新し、税率変更や優遇税制の適用で判定が変わるリスクを追う体制を作るべきです。
- 経済活動基準・ペーパーカンパニー判定の証憑整備。推定課税がある以上、事務所の賃貸借契約、現地での管理支配の実態を示す議事録等を平時から収集・保存しておく必要があります。判定の解釈は国税庁Q&Aで必ず確認します。
- 改正の適用時期の管理。トリガー27%は2024年4月1日以後開始事業年度、合算時期の4か月への変更や書類簡素化は2025年4月1日以後開始事業年度からです。顧問先の決算期ごとに適用関係を整理しておかないと、申告スケジュールを誤ります。
- グローバル・ミニマム課税との重複確認。対象規模の企業では、GloBEルールの計算資料と合算税制の判定資料の収集を一本化し、二重作業を減らす設計が有効でしょう。
私の見解
平成29年度改正は「税率で切る」制度から「実体で見る」制度への転換点であり、方向性としては正しかったと私は評価しています。ただし、免除基準として税率判定が残り、受動的所得の範囲も広がった結果、実務負担は明らかに増えました。その反動が、グローバル・ミニマム課税導入を契機とした令和5年度・令和7年度の簡素化だと見ています。今後も、ミニマム課税の対象となる大企業グループについては合算税制の適用を絞り込む方向の見直しが続くでしょう。一方で、ミニマム課税の対象外である中堅企業にとっては、この税制が引き続き国際税務の主戦場であり続けます。制度が動き続ける領域だからこそ、AIを使った改正情報の追跡と子会社データの整理を組み合わせ、判定業務を仕組みとして回すことが、私たち実務家の付加価値になると考えています。
出典
- 外国子会社合算税制(タックスヘイブン対策税制)の改正 後編 | EY Japan
- 外国子会社合算税制(タックスヘイブン対策税制)の改正 前編 | EY Japan
- 外国子会社合算税制の概要 | 財務省
- 令和5年度税制改正の大綱(国際課税) | 財務省
- 外国子会社合算税制に関するQ&A(平成29年度改正関係等) | 国税庁
- 外国子会社合算税制の改正(平成29年度) | 税理士法人山田&パートナーズ
- 外国子会社合算税制の見直し(令和5年度) | 税理士法人山田&パートナーズ
- 外国子会社合算税制等の見直し(令和7年度) | 税理士法人山田&パートナーズ
- 令和7年度税制改正要望事項(外国子会社合算税制の見直し) | 経済産業省
- 外国子会社合算税制(タックスヘイブン対策税制)とは | 税理士法人レガシィ
もしこの記事が参考になりましたら、Xアカウント(@ash_ai_tax)もフォローしていただけると嬉しいです。