企業の国際税務戦略を公開資料から読み解く「企業税務ファイル」第3回は、ソフトバンクグループ(SBG)です。「純利益1兆円なのに法人税ゼロ」——2019年にそう報じられ、税制改正まで引き起こしたこの会社は、国際課税の新時代に何を払い、何を開示しているのか。2026年6月提出の最新有価証券報告書を起点に、8年間の物語として読み解きます。
なお本記事で扱うのは持株会社のソフトバンクグループ(9984)であり、通信子会社のソフトバンク株式会社(9434)とは別の会社です。
本シリーズについて:本記事は、有価証券報告書・アニュアルレポート等の公開資料のみをもとに、企業の税務への取り組みを国際税務の視点から解説するものです。取り上げる内容は基本的に法令に沿った適法な税務プランニングであり、特定の企業を批判・評価する意図はありません。開示から読み取れる「事実」と、筆者の「解釈・推察」は文中で明確に区別しています。
数字の全景——税引前6.1兆円、負担率8.2%、納付8,216億円
まず2026年3月期(有報・IFRS)の数字です。SBGはこの期、SVF(ソフトバンク・ビジョン・ファンド)事業の投資利益6兆6,386億円(OpenAI関連投資を含む)に牽引され、税引前利益6兆1,349億円という巨額の利益を計上しました。
| 項目(連結) | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上高 | 7兆2,438億円 | 7兆7,987億円 |
| 税引前利益 | 1兆7,047億円 | 6兆1,349億円 |
| 法人所得税費用 | 1,016億円 | 5,029億円 |
| 実際負担税率 | 6.0% | 8.2% |
| (参考)法人所得税の現金支払額 | 3,800億円 | 8,216億円 |
税引前利益は5期前の2022年3月期(△8,696億円)から数えると、赤字3期を経てのV字回復です。そして注目は3点セットの数字——実際負担税率8.2%、現金納付8,216億円、そしてグローバル・ミニマム課税のトップアップ619億円。
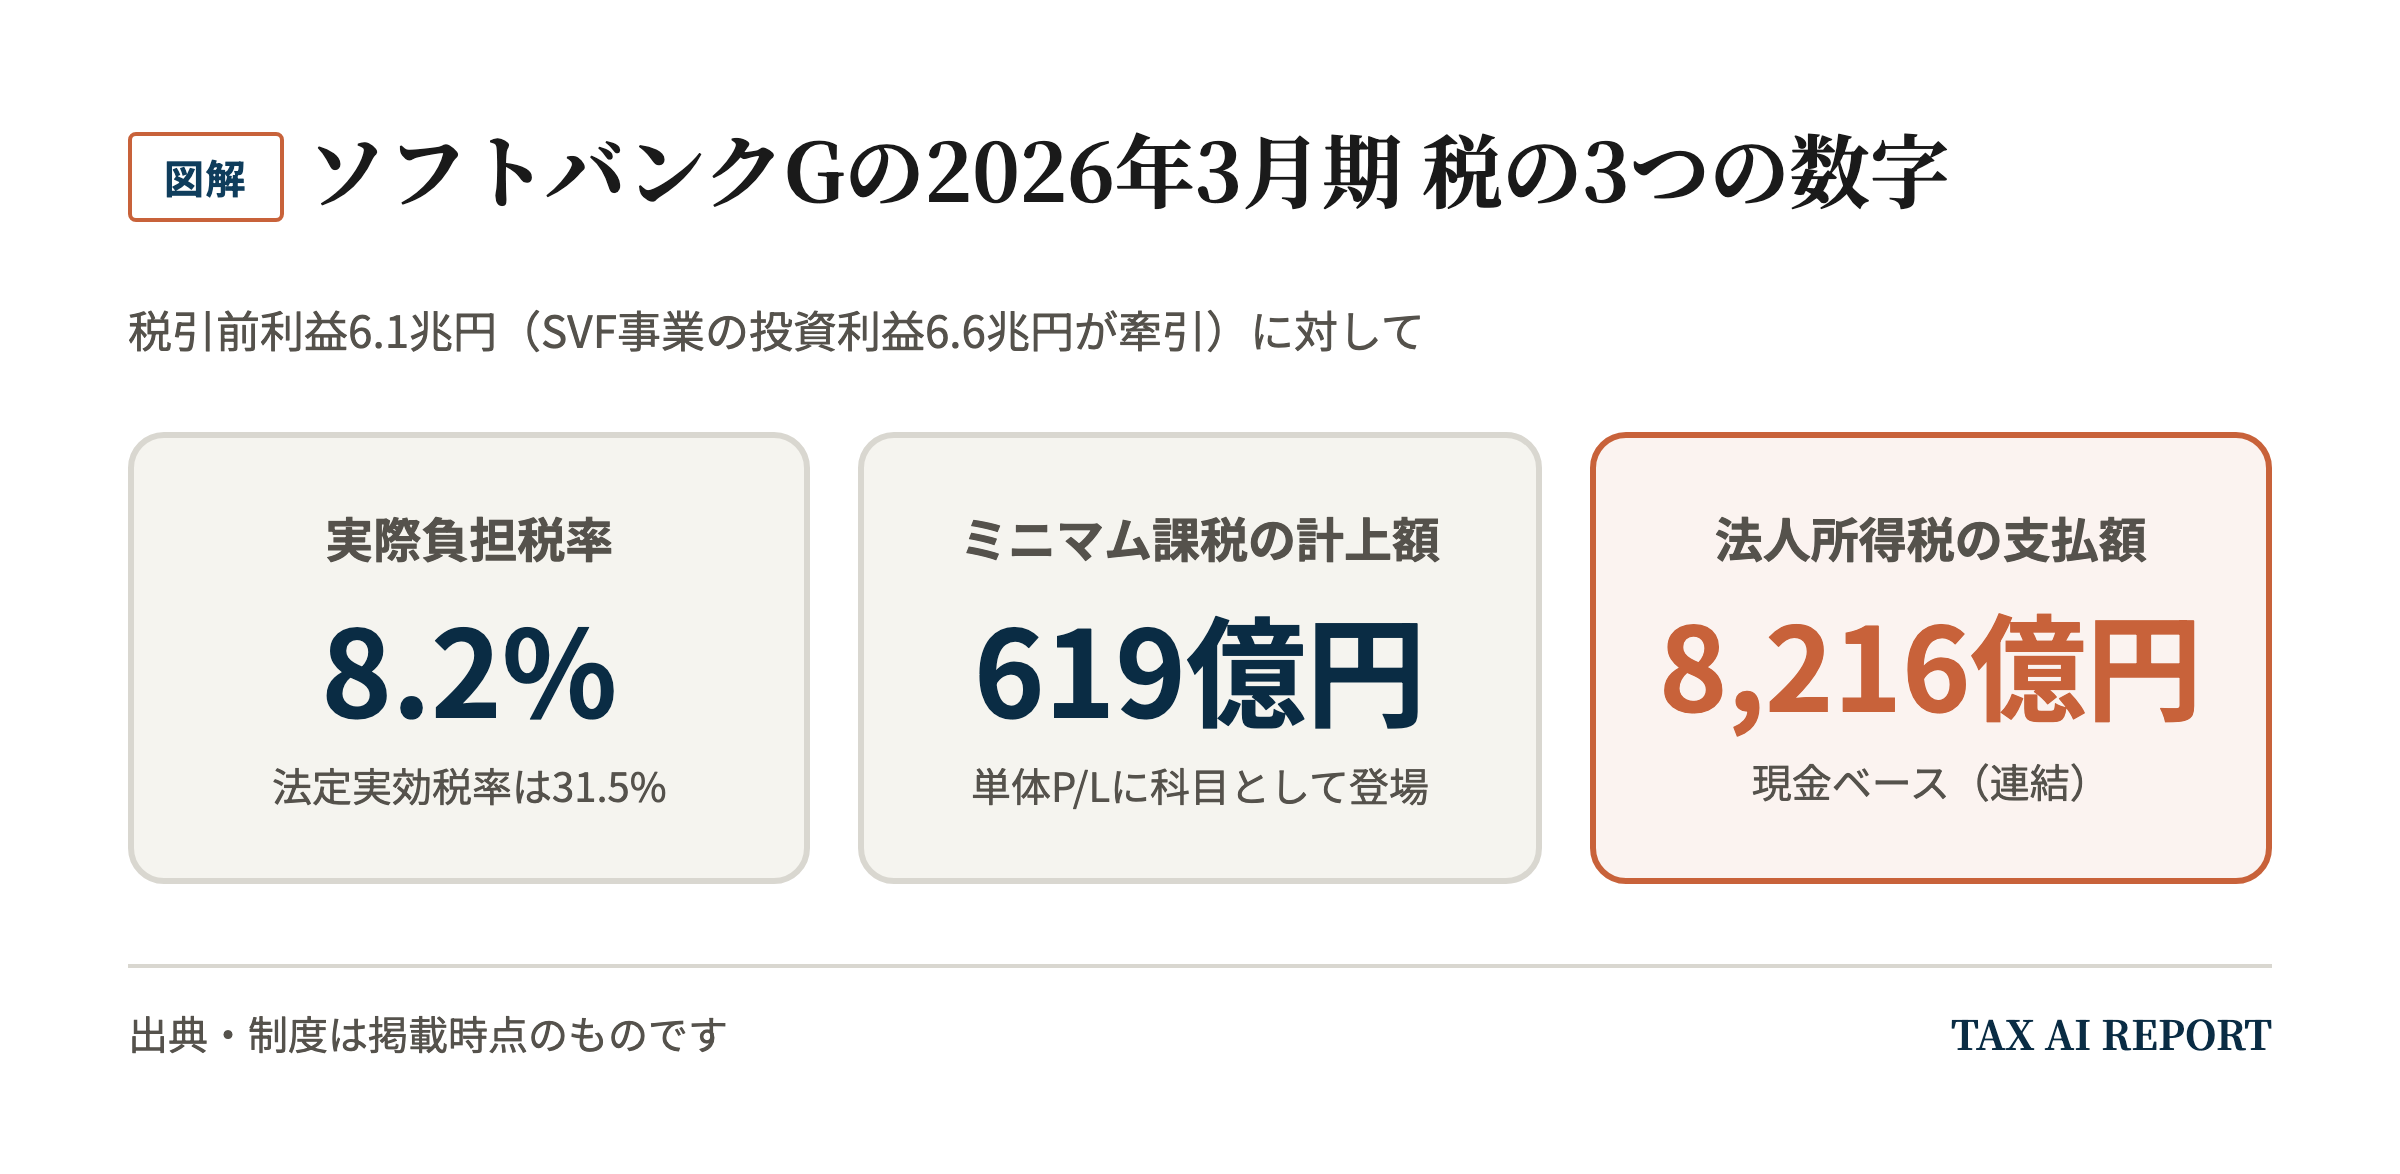
「負担率8.2%」だけを見ると“あの頃”と変わらない印象ですが、現金で8千億円超を納め、ミニマム課税の計上額が損益計算書に載る姿は、「法人税ゼロ」と報じられた時代とは質的に異なります。順に見ていきます。
なぜ負担率8.2%なのか——差異調整表を読む
有報の注記22(法人所得税)にある、法定実効税率と実際負担税率の調整表です。
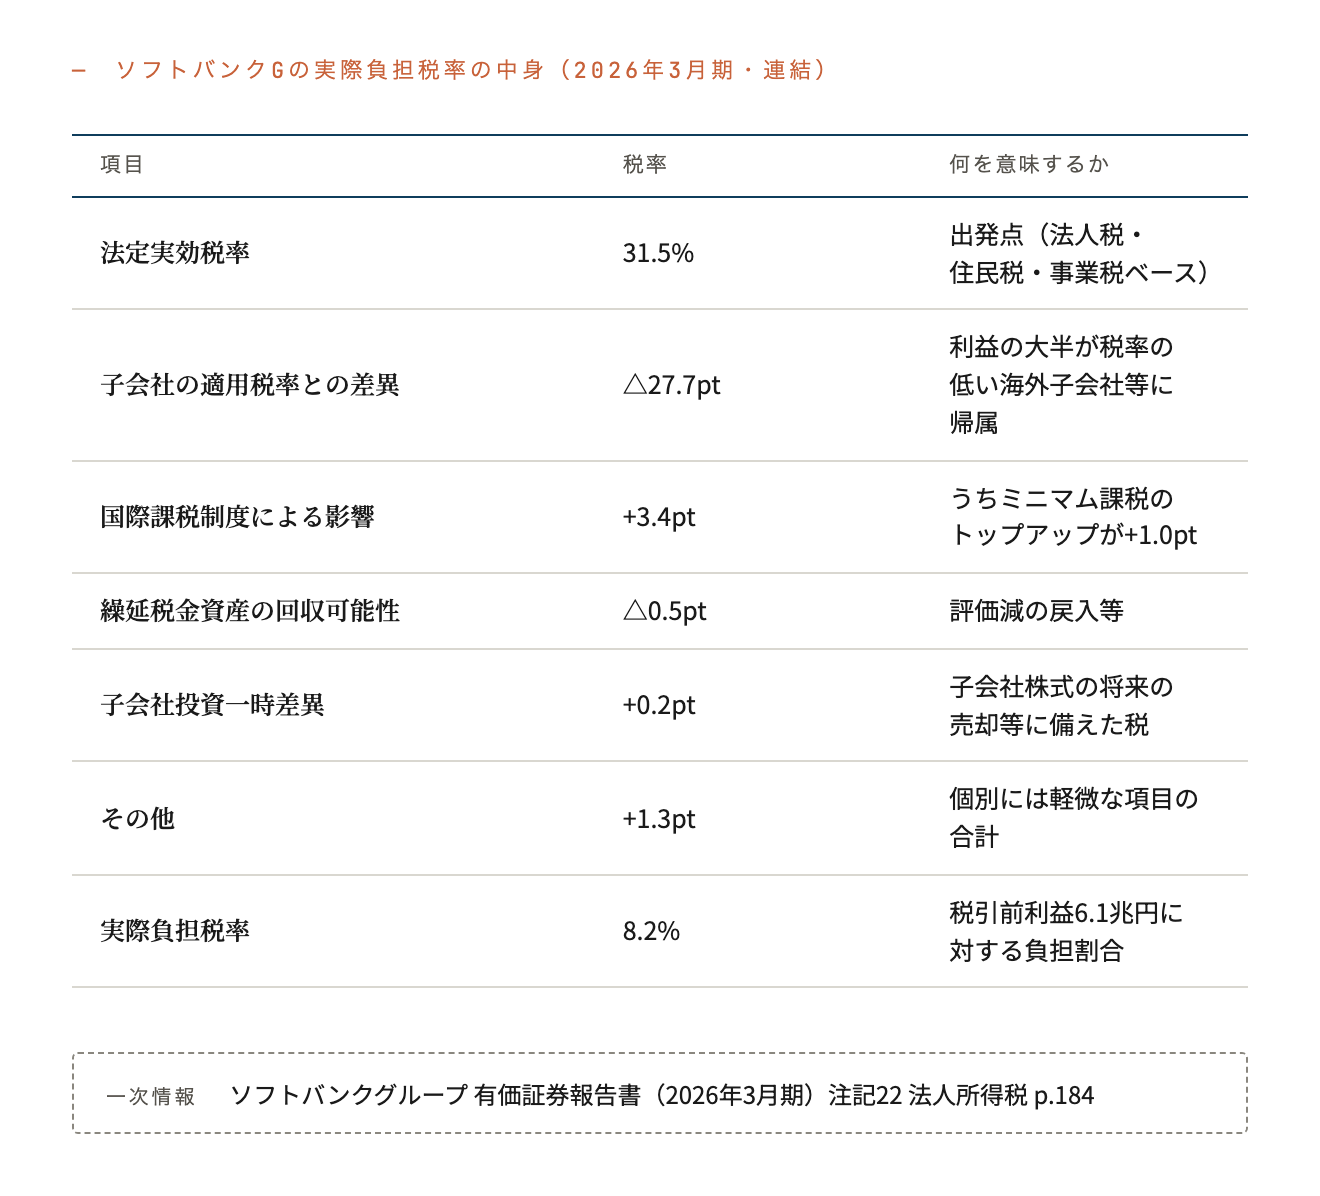
圧倒的に大きいのが「子会社の適用税率との差異」△27.7ptです。キーエンス(第1回)ではこの種の項目がゼロ、Microsoft(第2回)でもアイルランド差異は△2.6ptでしたから、△27.7ptという振れ幅は桁違いです。
これはSBGが事業会社ではなく投資会社であることの帰結です。当期の利益の大半はSVF事業の投資評価益で、これらの利益はファンド関連の海外子会社等——持株会社の日本の税率31.5%より低い税率が適用される主体——に帰属しています。利益が計上される場所と、日本の法定税率が適用される場所が大きくずれているため、連結の負担率は法定税率から大きく乖離します(各エンティティの所在地・税率の内訳は開示されていないため、この整理は開示項目からの筆者の解釈です)。
もう一つ押さえたいのは、この負担率が年によって大きく振れることです。前期は6.0%でしたが、その内訳はまったく異なります(繰延税金資産の回収可能性の評価+10.1pt、子会社投資一時差異△17.4ptなど)。投資会社の税負担は、投資の評価損益・実現のタイミング・繰延税金の見積り変更で毎期様変わりする——事業会社の安定した差異調整表とは読み方を変える必要があります。
「法人税ゼロ」の8年史——何が起き、制度はどう変わったか
SBGの税務を語るうえで避けて通れないのが、2019年に大きく報じられた「法人税ゼロ」問題です。時系列で整理します。
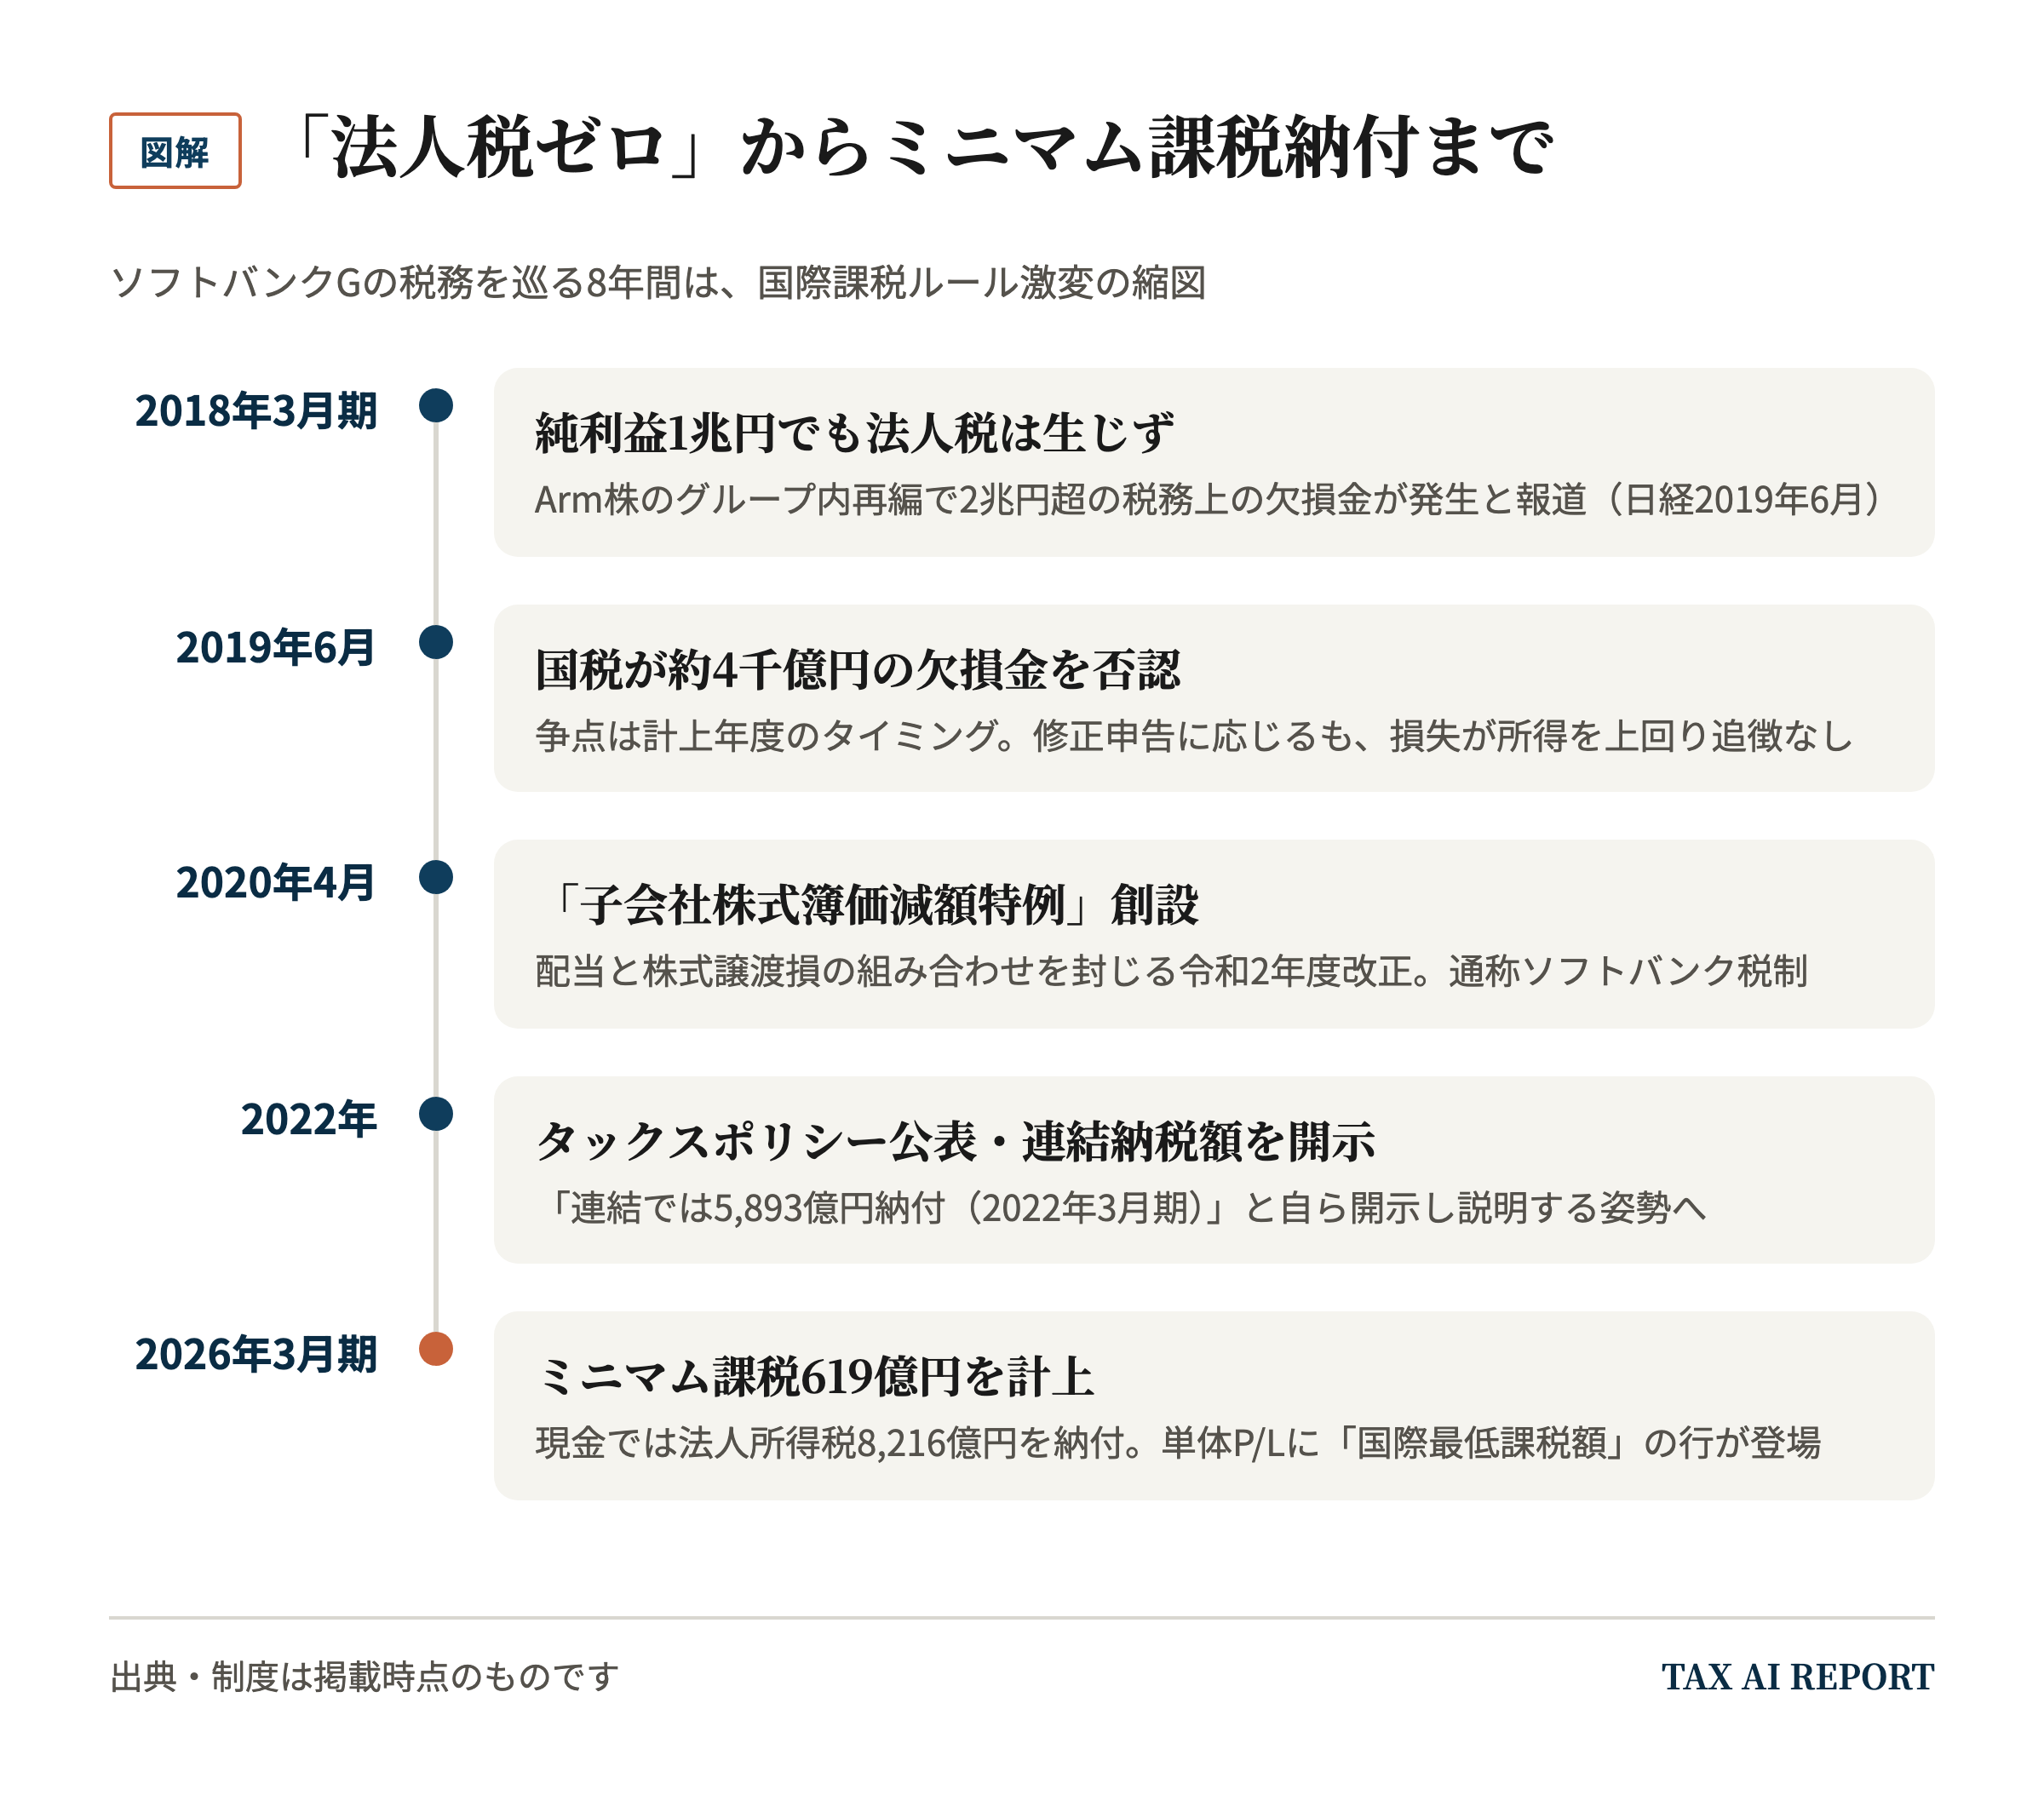
2018年3月期:純利益1兆円、法人税は生じず。 日本経済新聞の報道(2019年6月)によれば、SBGは連結純利益1兆円超を計上した同期、税務上は2兆円超の欠損金が生じ、課税所得はゼロでした。主因と報じられたのは、2016年に買収した英Arm株のグループ内再編に伴い実現した巨額の税務上の損失と、純粋持株会社ゆえに収益の大半を占める子会社からの受取配当が益金不算入となる仕組みです。
2019年6月:国税が約4千億円の欠損金を否認。 東京国税局は税務調査で、欠損金のうち約4千億円はその期には計上できないと指摘し、SBGは修正申告に応じました。ここで重要なのは2点です。第一に、修正後も税務上の損失が所得を上回っていたため、追徴課税は発生していません。第二に、報道によれば国税は欠損金の計上自体は税法にのっとった処理と認めており、争点は「計上する年度」のタイミング論でした。つまりこれは脱税事案ではなく、適法なスキームの計上時期を巡る調整です。
2020年4月:「子会社株式簿価減額特例」の創設。 一連のスキーム——子会社からの大きな配当(益金不算入)で子会社株式の価値を下げ、その株式を売却して譲渡損を実現する組み合わせ——への対応として、令和2年度税制改正で新制度が作られました。一定の配当を受けた場合に、益金不算入相当額を子会社株式の帳簿価額から減額する(=後の売却で譲渡損が出ないようにする)仕組みで、通称「ソフトバンク税制」と呼ばれます。一社のプランニングが国の税制を動かした、近年最も象徴的な例です。
2022年:説明する側へ。 SBGはタックスポリシーを公表し、さらに「2022年3月期の連結の法人所得税支払額は5,893億円(国内5,512億円)」という連結ベースの納税額を自ら開示しました。「持株会社単体では受取配当が非課税のため税額が小さく見えるが、グループとしては納めている」という説明への転換です。この「単体と連結を分けて説明する」枠組みは、持株会社の税務を理解する基本形でもあります。
転換点——単体P/Lに「国際最低課税額」の行が載った
そして2026年3月期。この期のSBGの開示には、時代の変化を象徴する記載が2つあります。
第一に、連結の当期税金費用にグローバル・ミニマム課税(第2の柱)のトップアップ課税619億円が含まれることが明記され、負担率への影響+1.0ptが注記されました。低税率の海外子会社等に利益が帰属する構造はそのままでも、15%に満たない部分は親会社の国・日本が追加課税する——まさにSBGのような構造を想定して作られた制度が、実額で動き始めています。
第二に、持株会社単体の損益計算書です。当期の税金として「法人税、住民税及び事業税 1,259億円」に加え、「国際最低課税額に対する法人税等 619億円」という科目が登場しました。ミニマム課税(IIR=所得合算ルール)は最終親会社が納税義務を負うため、海外軽課税子会社分のトップアップが日本の親会社単体のP/Lに現れるのです。「単体では法人税ゼロ」と報じられた会社の単体決算書に、海外子会社分の税金の行が載る——国際課税ルールの変化を、これほど端的に示す開示はありません。
なお、単体の構造自体はいまも変わっていません。2026年3月期の単体の関係会社受取配当金は2兆621億円で営業収益の大半を占め、単体の税効果注記では受取配当金等の永久差異が△40.86ptと開示されています。「単体の税額が小さく見える」のは持株会社の仕組みの帰結であり、だからこそグループ連結・現金ベースの数字と併せて読む必要があります。
現金ベースでも、この期の連結の法人所得税支払額は8,216億円(前期3,800億円)に達しました。有報のMD&Aによれば、前期に生じた課税所得への納付や中間納付が含まれています。
なお、かつて2兆円超と報じられた税務上の欠損金の“残り”については、繰延税金資産を認識していない繰越欠損金が税額ベースで5,862億円(2026年3月期末)と開示されています。将来の実現益と相殺される潜在的な原資がなお残っており、その大半は5年超先まで、または無期限に繰り越せる区分に属します。
リスクと論点
第一に、負担率は今後も大きく振れます。 8.2%の主因は未実現の投資評価益に低税率が乗る構造なので、投資の実現・評価損への転換・繰延税金の見積り変更のたびに、負担率は上下します。単年の負担率でこの会社を評価することにあまり意味はなく、複数年の現金納付額と併せて見るのが実務的な読み方です。
第二に、ミニマム課税の負担は構造的に続く可能性があります。 15%未満の課税しか受けない利益が海外子会社に帰属し続ける限り、トップアップは毎期発生します。619億円という初年度の実額は、SBGの構造に対する「国際課税ルール側の答え」の初期値として、来期以降の推移が注目されます(金額の増減要因は開示されていないため、見通しは筆者の推察です)。
第三に、税務係争の火種は現状の開示上見当たりません。 2019年の欠損金否認は修正申告で決着済みで、最新有報にSBG自身の重要な税務係争の開示はありません。
実務家の視点——この事例から何を学ぶか
- 持株会社の税務は「単体」と「連結」を分けて読む。 「単体で法人税ゼロ」は、受取配当益金不算入という二重課税排除の仕組みの帰結であって、それ自体は不自然なことではありません。一方、グループ全体の負担はまた別の話。SBGが連結納税額の自主開示に転じたのは、この2つを混同した批判への対応でした。顧問先がホールディングス化する際にも、この説明の枠組みはそのまま使えます。
- 「配当+譲渡損」の組み合わせは封じられた。 子会社株式簿価減額特例は大企業だけの制度ではありません。一定規模の配当を子会社から受ける場面(特定支配関係下・簿価の10%超の配当等)では中堅企業でも適用があり得ます。子会社からの多額の配当と株式売却を予定する組織再編では、必ずチェックすべき制度になりました。
- 欠損金は「いくら」だけでなく「いつ」が争点になる。 2019年の国税指摘は金額でなくタイミングの否認でした。含み損の実現時期・グループ内取引による損失計上は、金額の正当性が認められても計上年度で否認され得る——タックスプランニングの実務で最も見落とされやすい論点です。
- ミニマム課税は「単体P/Lの科目」になった。 「国際最低課税額に対する法人税等」という勘定科目を、実際の大企業の決算書で確認できる時代になりました。対象は連結売上7.5億ユーロ以上のグループですが、外資系企業の日本子会社などを通じて中堅の実務にも波及していきます。
次回の企業税務ファイルも、日本と世界のグローバル企業の税務戦略を開示資料から読み解いていきます。
本記事の数値はすべて下記の一次資料と照合しています。事実誤認があった場合は、該当箇所を残したまま追記形式で訂正します。お気づきの点はお問い合わせからご連絡ください。
出典一覧
一次資料
- ソフトバンクグループ株式会社「有価証券報告書(第46期・2026年3月期)」2026年6月22日提出
- 主要な経営指標等の推移 p.3/連結損益計算書 p.116/MD&A(法人所得税・法人所得税の支払額)/注記3(18)法人所得税(第2の柱モデルルールの適用) p.142/注記22 法人所得税(税金費用・トップアップ課税619億円・差異調整表・繰延税金・未認識繰越欠損金) p.184-187/提出会社の損益計算書・税効果注記(国際最低課税額に対する法人税等・受取配当金等の永久差異) p.290, p.299
- ソフトバンクグループ「税務ポリシー」(2022年7月公表、PDF)
報道
- 日本経済新聞「ソフトバンクG、国税も認めた巨額欠損金」2019年6月20日/「ソフトバンクG、法人税ナシ 税法の盲点は」2019年6月21日
- 日本経済新聞「ソフトバンクG、連結の法人税支払額を開示」2022年10月31日
- 税務研究会ほか「子会社株式簿価減額特例(令和2年度税制改正)」実務解説各種