企業の国際税務戦略を公開資料から読み解く「企業税務ファイル」第2回は、Microsoftです。第1回のキーエンスは「利益の9割を日本に置き、ほぼ法定税率どおり納める」構造でした。今回はその対極——低税率国の地域センターに利益を集め、米国のクロスボーダー税制で調整し、そしてIRS(米内国歳入庁)と史上最大級の追徴を巡って争っている企業です。
本シリーズについて:本記事は、有価証券報告書・アニュアルレポート等の公開資料のみをもとに、企業の税務への取り組みを国際税務の視点から解説するものです。取り上げる内容は基本的に法令に沿った適法な税務プランニングであり、特定の企業を批判・評価する意図はありません。開示から読み取れる「事実」と、筆者の「解釈・推察」は文中で明確に区別しています。
数字の全景——年322億ドル(約4.8兆円)を計上する会社
2026年7月29日にSECへ提出された最新のForm 10-K(2026年6月期)から、基本数値を押さえます。金額はドル表記とし、円換算は1ドル=150円の概数です。
| 項目(連結) | 2024年6月期 | 2025年6月期 | 2026年6月期 |
|---|---|---|---|
| 売上高 | 2,451億ドル | 2,817億ドル | 3,318億ドル |
| 税引前利益 | 1,078億ドル | 1,236億ドル | 1,659億ドル |
| 法人税等 | 197億ドル | 218億ドル | 322億ドル |
| 実効税率 | 18.2% | 17.6% | 19.4% |
税引前利益1,659億ドルは約25兆円。第1回で見たキーエンスの税引前利益(6,357億円)の約40倍という規模です。そして法人税等は322億ドル、約4.8兆円——一社の税費用としては世界最大級です。
実効税率は19.4%。米国連邦法定税率21%より低いものの、直近3年では最も高い水準です。なお、これは会計上の税費用ベースの数字で、実際の現金納付額(後述)は211億ドルでした。差額の大半は繰延税金の振れ——データセンターへの巨額投資に伴う減価償却の税務・会計差——によるものです。
利益はどこにあるか——「アイルランドの81%」
10-Kの税務注記(Note 11)には、日本の有報にはない開示があります。税引前利益の米国・海外内訳です。
- 米国:1,035億ドル(62%)
- 海外:623億ドル(38%)
そして注記はさらに踏み込んで、こう書いています——「低税率で課税されるアイルランドの海外地域運営センターが、海外税引前利益の81%を生成した」。単純計算で約505億ドル(約7.6兆円)の利益が、アイルランドに帰属していることになります。
この構造の帰結を最も雄弁に語るのが、今期から開示が始まった法人税の現金納付額の内訳です(ASU 2023-09による新開示)。
| 納付先(2026年6月期・還付控除後) | 金額 |
|---|---|
| 米国連邦 | 62億ドル |
| 米国州・地方 | 29億ドル |
| アイルランド | 65億ドル |
| その他の国 | 55億ドル |
| 合計 | 211億ドル |
Microsoftが法人税を最も多く納めた先は、米国連邦政府ではなくアイルランドでした。 一国だけ単独開示されていること自体が、アイルランドの税務上の重要性を物語っています。
第1回のキーエンスと並べると、設計思想の違いが際立ちます。
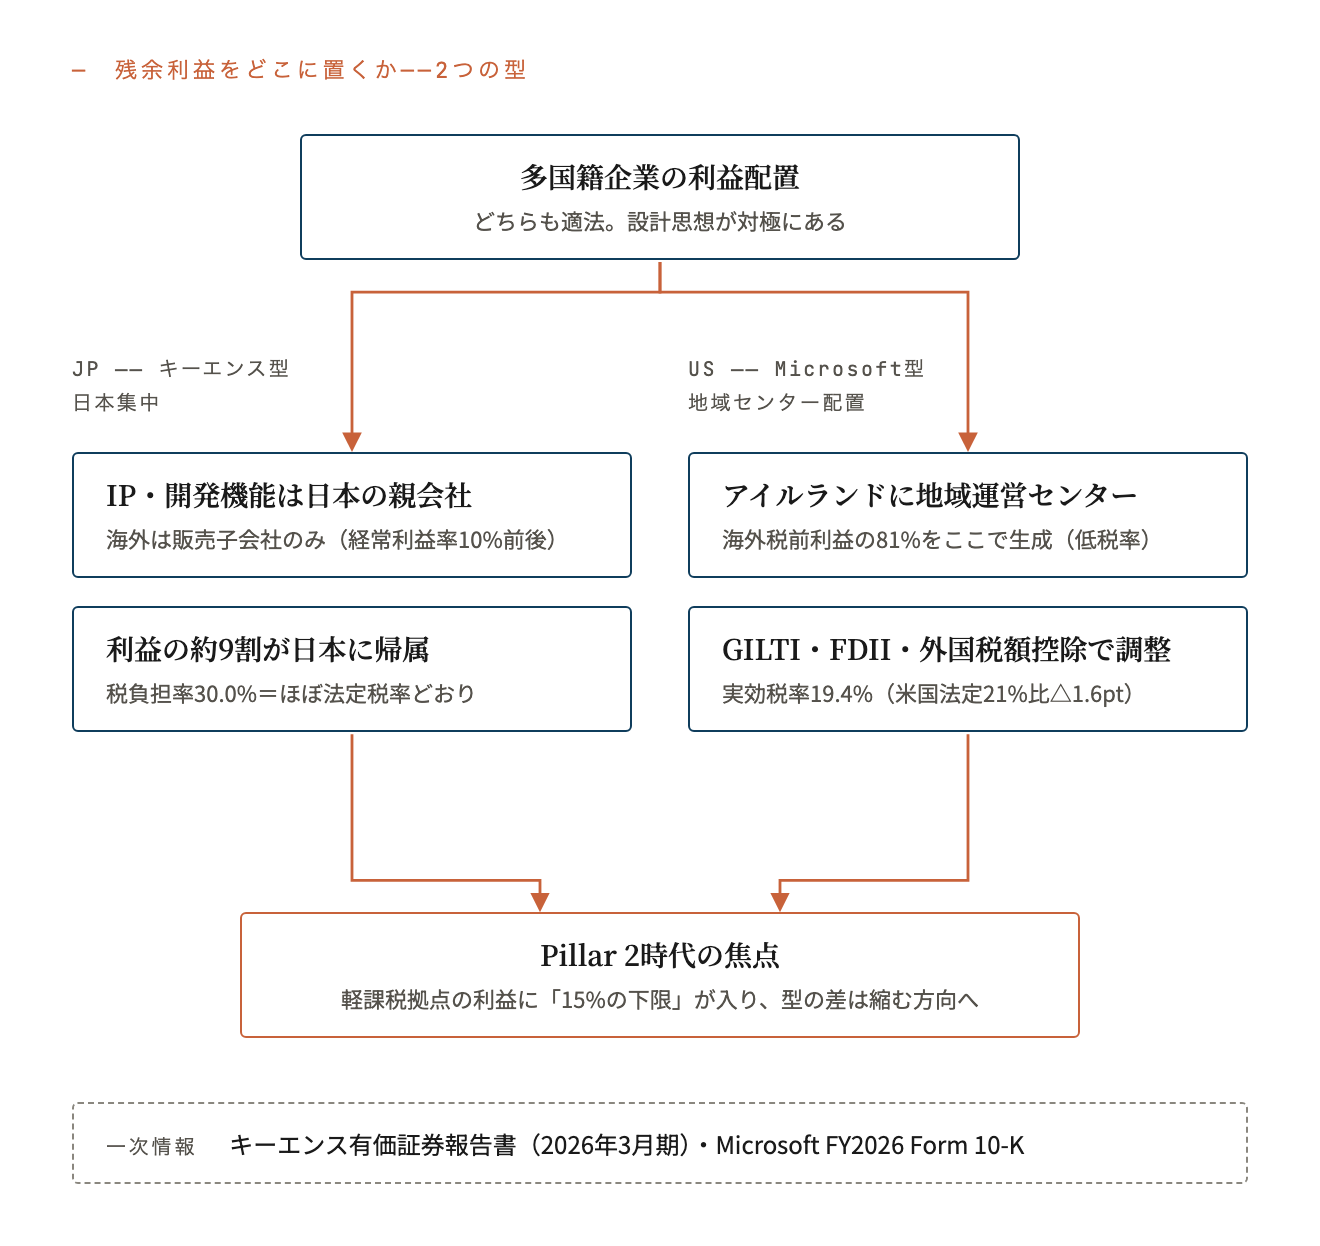
キーエンスがIPも利益も日本に置いて法定税率どおり納めるのに対し、Microsoftは製品・サービスの生産・流通機能をアイルランドの地域センターに持たせ、海外利益の大半をそこに帰属させる。教科書的に言えば、前者は「残余利益を本国に残す」型、後者は「残余利益を地域統括拠点に配分する」型です(機能配置の詳細は開示の範囲を超えるため、この整理は筆者の解釈を含みます)。
実効税率の分解——「低税率国に置けば無税」の時代は終わっている
では、アイルランド構造は実効税率をどれだけ下げているのか。今期の10-KはASU 2023-09(税務開示の新基準)を初適用し、差異調整表が金額付き・国別の新様式になりました。
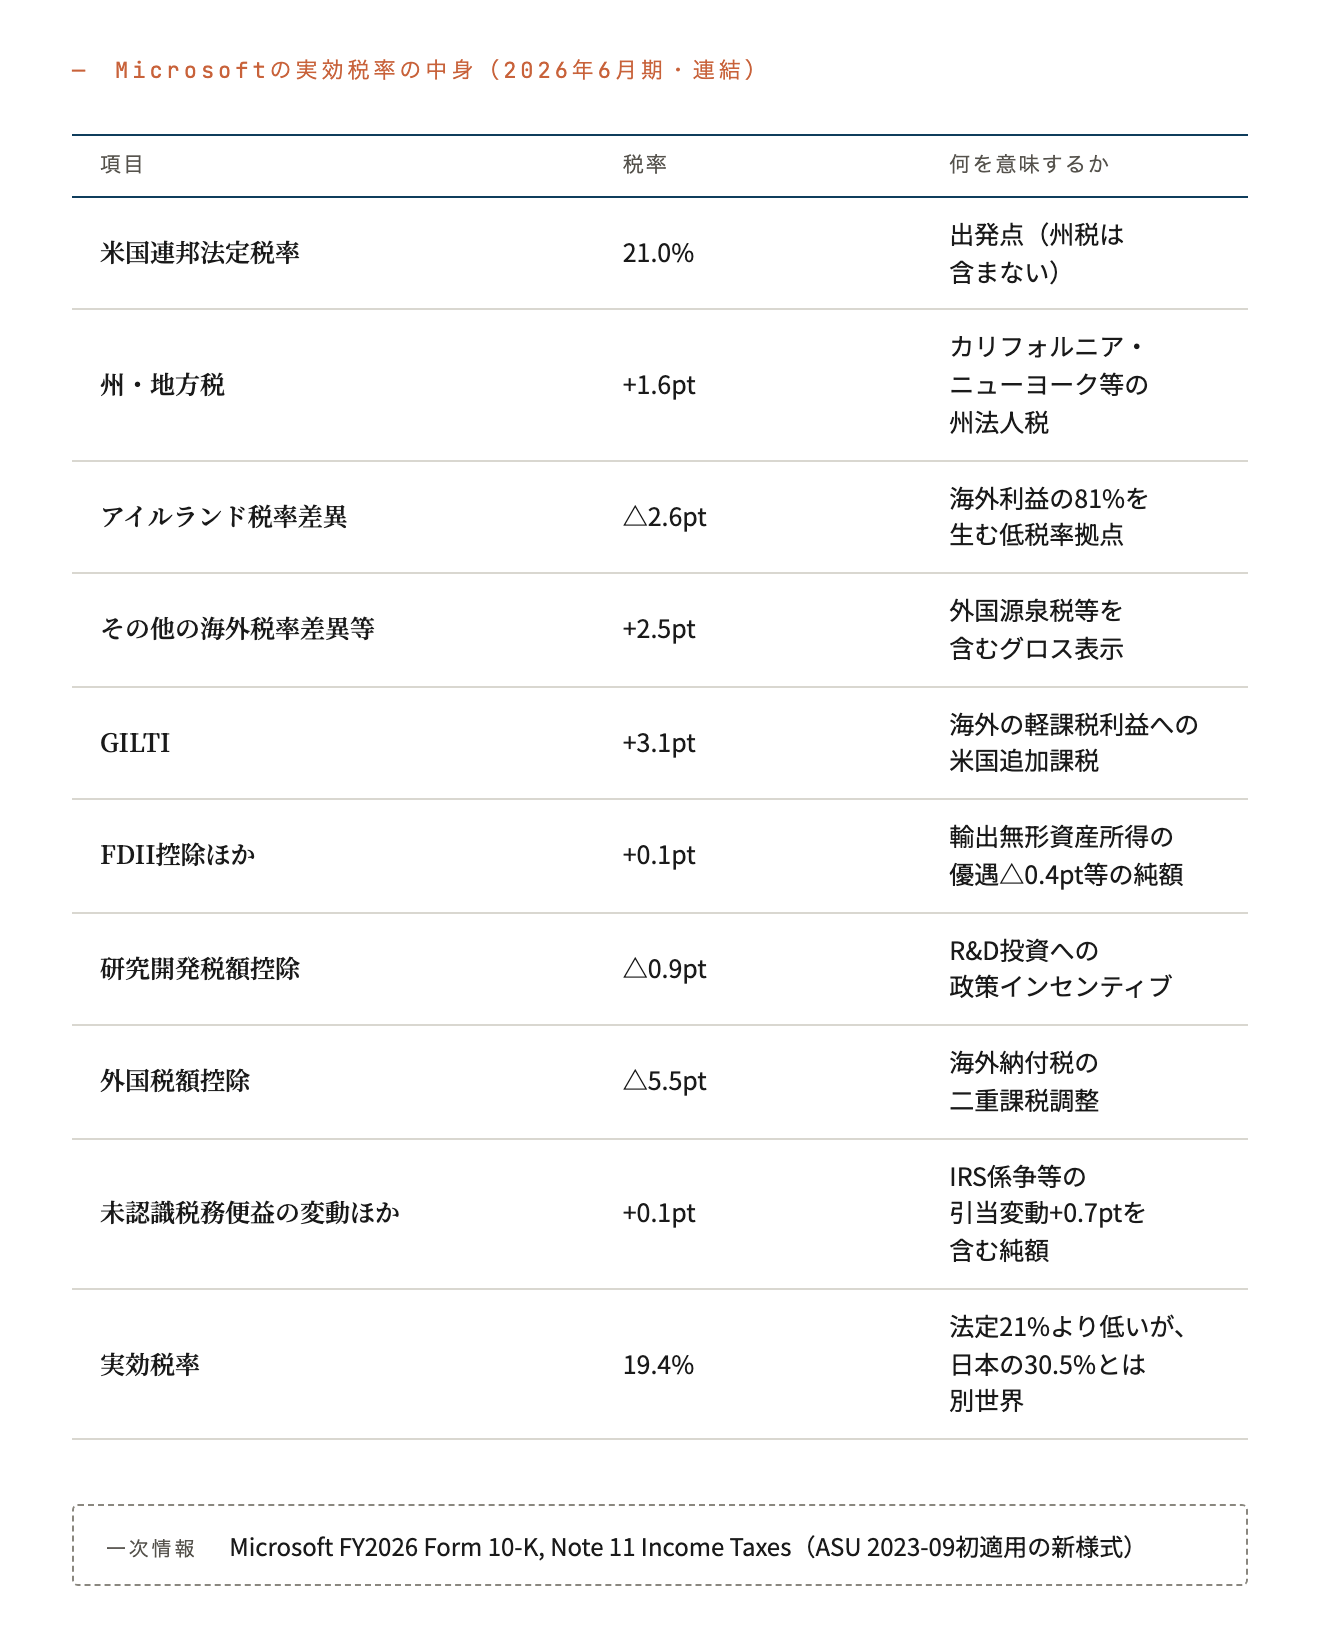
読みどころは3つあります。
第一に、アイルランド税率差異は△2.6pt(△43億ドル)。海外利益の81%を生む拠点の効果としては、意外に小さいと感じないでしょうか。
第二に、GILTIが+3.1pt(+51億ドル)ある。GILTI(Global Intangible Low-Taxed Income)は、米国が2018年に導入した「海外子会社の軽課税所得を、毎年米国で合算課税する」制度です。日本のCFC税制(外国子会社合算税制)と同じ発想で、低税率国に利益を置くと、その分を本国が追いかけて課税します。アイルランドで浮いた2.6ptの相当部分が、GILTIで米国に回収されている——差異調整表はそう読めます(両項目は別建てのため厳密な対応関係は開示されていません。この読みは筆者の解釈です)。
第三に、外国税額控除が△5.5pt(△92億ドル)で最大の減算項目。これは優遇ではなく、海外で払った税金の二重課税調整です。GILTIや源泉税をグロス表示し、対応する外国税額控除を別掲する新様式になったため、見かけの項目が大きくなっています。
差し引きの結果が19.4%。「低税率国を使えば税負担は一桁」というかつてのイメージとは、すでに別の世界です。実際、Microsoftのアイルランド子会社を巡っては、2021年に英Guardian紙が「利益3,150億ドルに法人税ゼロ」(バミューダ税務居住の子会社Round Island One)と報じた歴史がありますが、報道・研究機関の分析によれば、TCJA(2017年米税制改正)とDouble Irish廃止を経て、MicrosoftはIPの米国回帰を含む構造転換を進めたとされています。現在の「アイルランド+GILTI」構造は、その着地点と読み取れます。
IRSとの289億ドル係争——「提案」段階のまま3年
Microsoftの税務を語るうえで避けて通れないのが、IRSとの係争です。まず時系列を整理します。
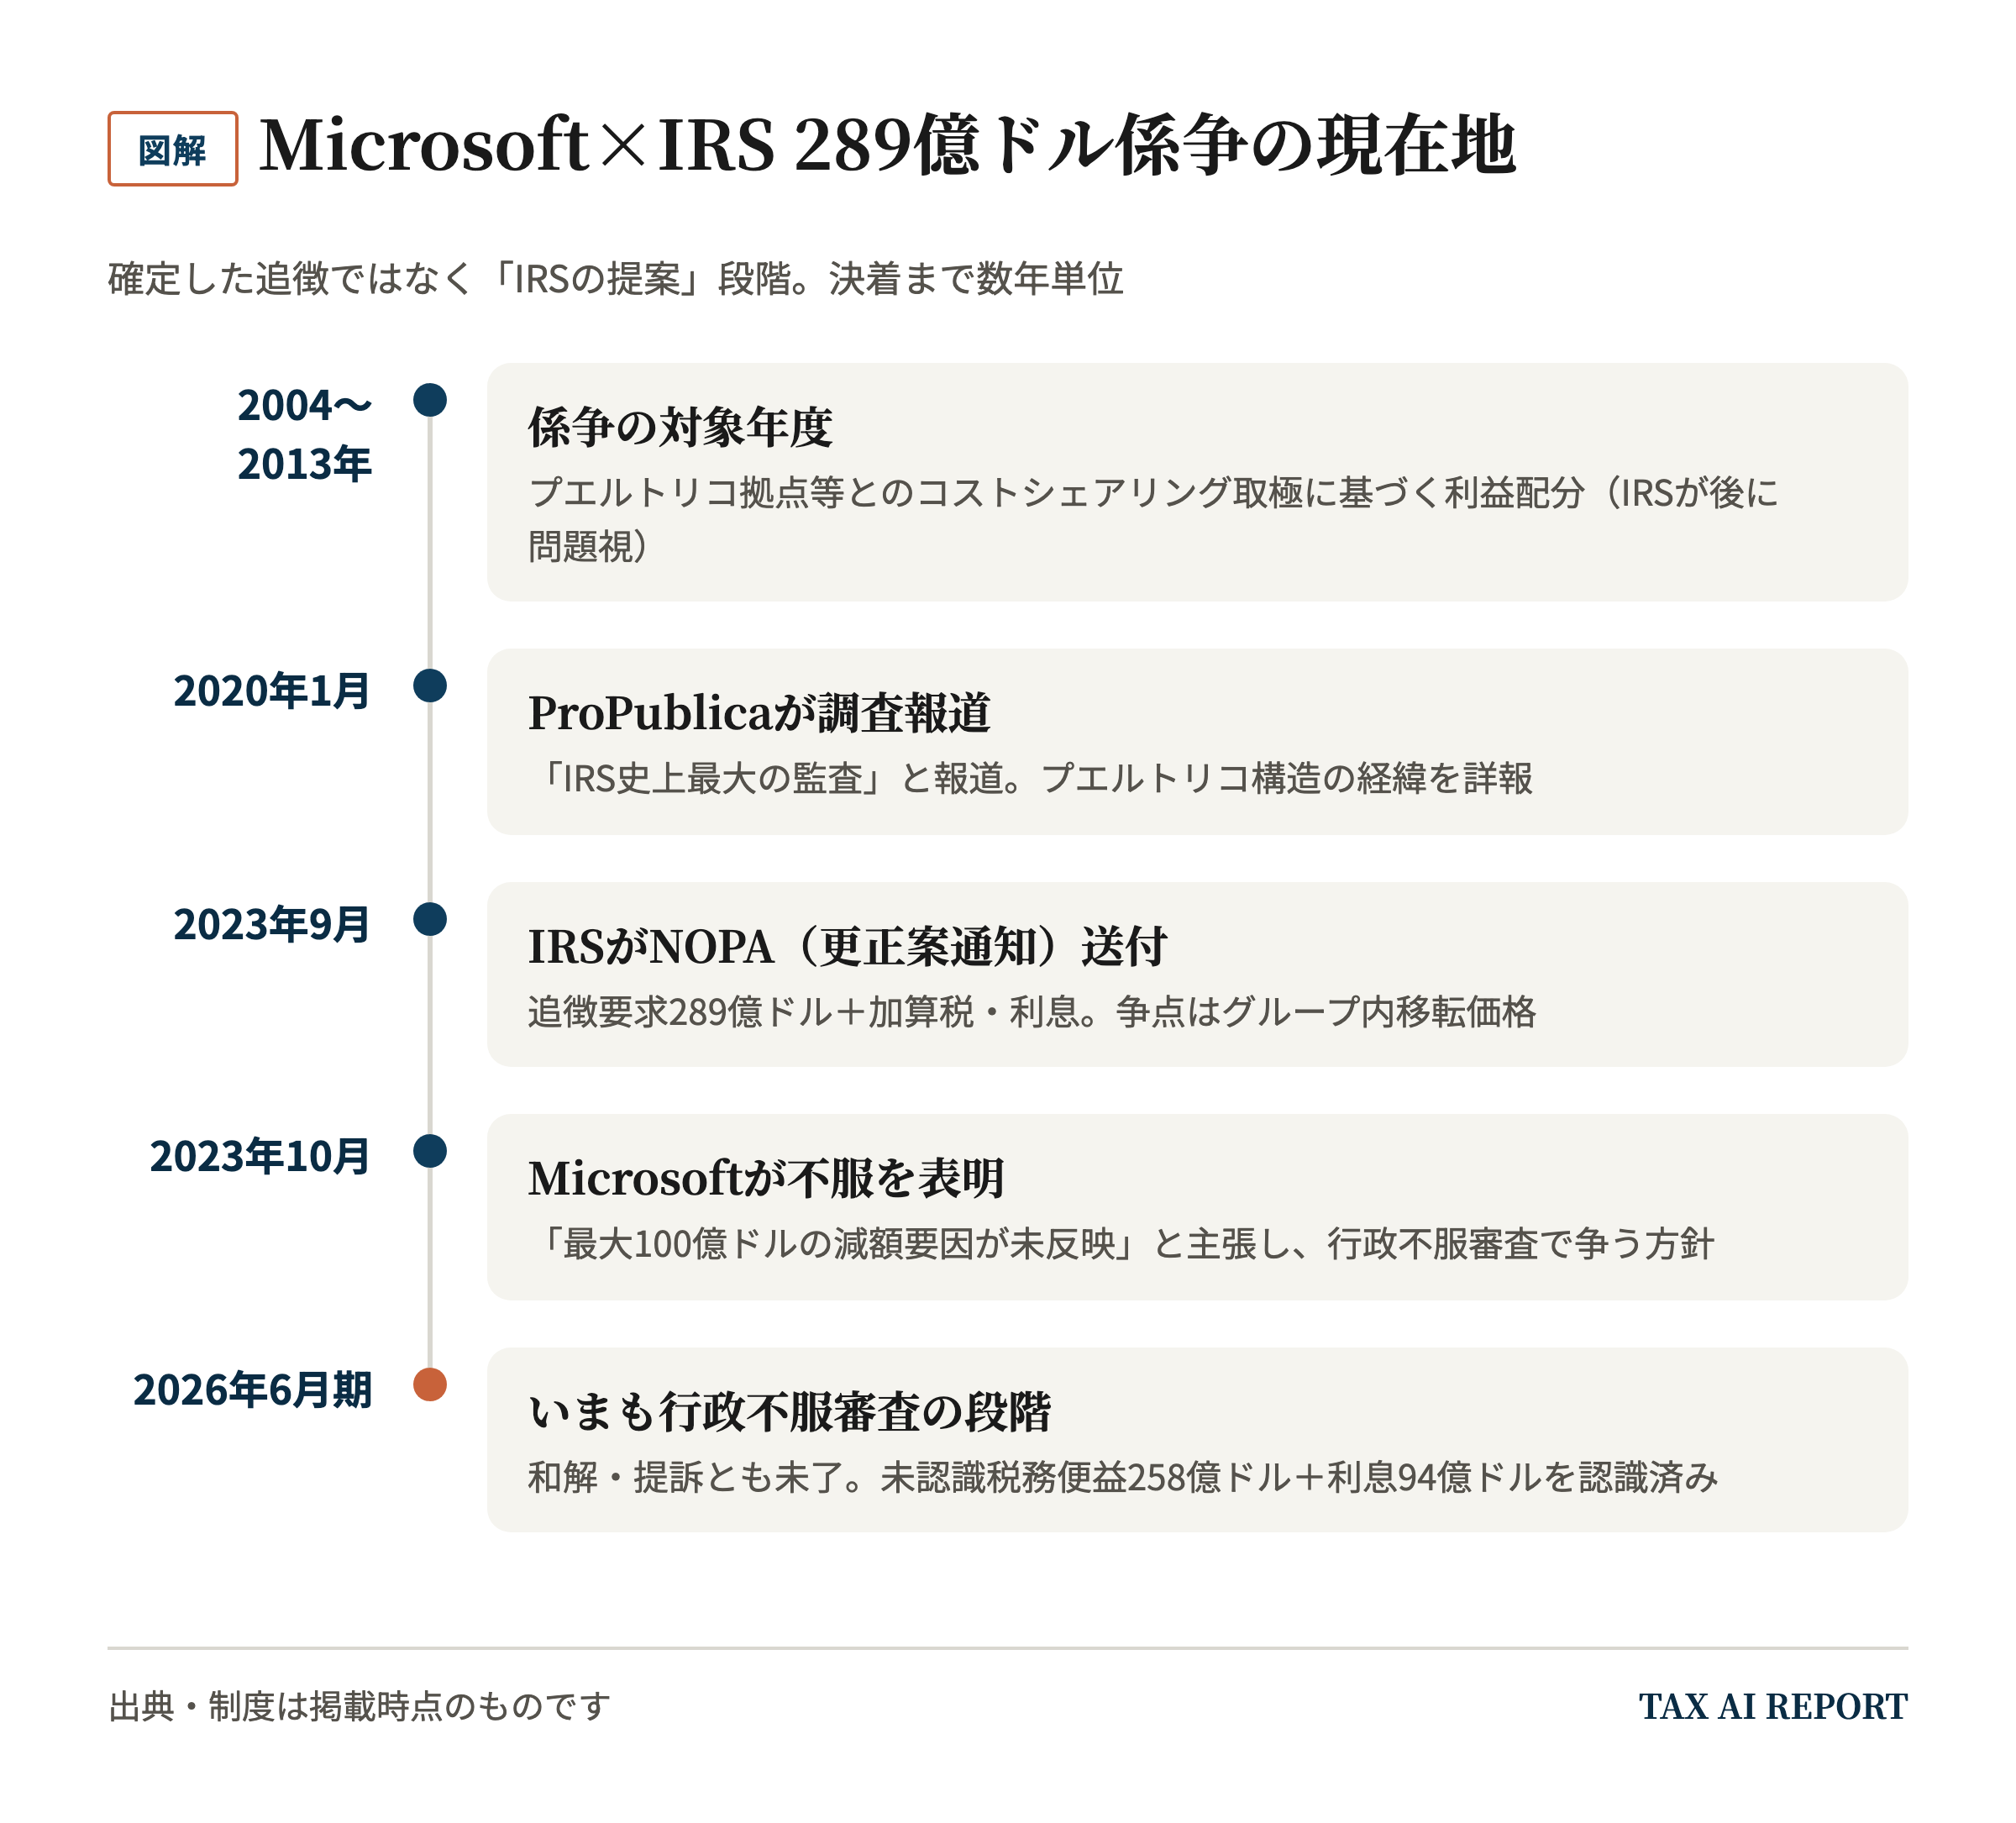
10-Kの原文はこう書いています(Note 11、要旨)。
2004〜2013課税年度の監査に関して、2023年9月26日にIRSからNOPA(Notices of Proposed Adjustment:更正案通知)を受領した。主要な争点はグループ内移転価格である。IRSはNOPAで追加税額289億ドル+加算税・利息を求めている。当社は提案された更正に同意せず、IRSの行政不服審査室で、必要であれば司法手続きで、断固として争う。
両者の主張を整理すると次のとおりです。
- IRS側の主張(報道による):問題とされたのは、プエルトリコ拠点等とのコストシェアリング取極(IPの開発コストを分担し、利益もその拠点に配分する仕組み)。報道によれば、IRSはこの取極を「プエルトリコに所得を移す以外の経済目的を欠く」と見ています。2020年のProPublicaの調査報道は、この監査を「IRS史上最大」と報じ、従業員85人のプエルトリコ工場に約390億ドルの米国利益が移されたと伝えました。
- Microsoft側の主張:ルールに従って納税してきたこと(2004年以降、米国だけで670億ドル超を納付と説明)、NOPAにはTCJAに基づく既納付分・最大100億ドルの減額要因が反映されていないことを挙げ、追徴案に全面的に不同意としています。
重要なのは、289億ドルは確定した追徴ではないことです。NOPAはあくまでIRSの「提案」で、現在も行政不服審査(IRS Appeals)の段階。2026年6月期の10-Kでも、和解や裁判所への提訴といった新たな展開の開示はありません。決着まではなお数年単位とみられます。
一方で、係争は財務諸表に「影」として現れています。未認識税務便益(不確実な税務ポジションの引当)は期末残高258億ドル、これに加えて利息94億ドルを計上済みです。NOPA受領を挟む2024年6月期には、過年度分の未認識税務便益が42億ドル積み増されており、係争リスクの認識を厚くした動きと整合します(個別の内訳は非開示のため、対応関係は筆者の推察です)。日本の有報にはここまで踏み込んだ係争引当の開示はなく、10-Kならではの読みどころです。
Pillar 2の影響——「重要な影響なし」の理由
グローバル・ミニマム課税(Pillar 2)は、まさにMicrosoft型の構造を狙い撃ちにする制度のはずです。ところが同社は四半期報告書で「連結財務諸表への重要な影響は見込まない」と開示しており、最新10-Kでの言及もリスク要因の一般的な記述1箇所のみです。
理由は2つ考えられます(筆者の解釈)。第一に、アイルランド自身がPillar 2の国内ミニマム課税(QDMTT)を導入し、大規模グループには15%課税が既に始まっていること。つまり「アイルランドの低税率」は12.5%から15%へ底上げされつつあり、GILTIで米国課税も受けるMicrosoftの実質負担は、もともと15%の下限に抵触しにくい水準にあります。第二に、米国系グループについては、2026年1月のいわゆる「サイドバイサイド」合意により、IIR・UTPRの適用除外とする方向が固まりつつあることです(QDMTTは対象のまま。制度全体の整理はこちらの記事を参照)。
キーエンスの回で「日本集中型はPillar 2に最も揺らぎにくい」と書きましたが、Microsoft型もまた、GILTIという「自前のミニマム課税」を先に受けていたことで、着地は穏やかになっています。国際課税ルールの15年に及ぶ変化が、両極の構造をどちらも「15%以上は払う」世界へ収斂させた、と見ることができます。
実務家の視点——10-Kから何を学ぶか
- 「軽課税拠点+本国での合算課税」は世界標準の枠組みになった。 GILTIと日本のCFC税制は発想が同じです。顧問先が海外に低税率子会社を持つ場合、現地税率だけでなく「本国でいくら課税し返されるか」までがワンセット——Microsoftの差異調整表(△2.6ptと+3.1ptの並び)は、その構造を一枚で示す教材です。
- 米国企業の税務は「未認識税務便益」を見る。 日本の税効果注記にはない開示です。残高の規模(Microsoftは258億ドル)、実効税率への潜在影響、当期の積み増し額を見れば、その会社が抱える税務係争リスクの大きさが読めます。取引先や投資先の米国企業を評価する際のチェックポイントです。
- コストシェアリングの教訓は「実体」。 289億ドル係争の核心は、利益配分に見合う実体(人・機能・リスク負担)がプエルトリコ拠点にあったか、です。規模は違っても、海外子会社への機能移転・対価設定で問われる論点は中堅企業でも同じです。
- 税の透明性開示は株主が動かしている。 Microsoftは株主提案(2022・2023年に賛成20%超)を受け、大手米国企業として先行して国別報告(CbCR)の自主開示に踏み出したと報じられています。開示圧力は今後、日本企業にも及ぶ流れです。
次回の企業税務ファイルも、日本と世界のグローバル企業の税務戦略を開示資料から読み解いていきます。
本記事の数値はすべて下記の一次資料と照合しています。事実誤認があった場合は、該当箇所を残したまま追記形式で訂正します。お気づきの点はお問い合わせからご連絡ください。
出典一覧
一次資料
- Microsoft Corporation, Form 10-K for the fiscal year ended June 30, 2026(2026年7月29日提出、SEC EDGAR)
- 連結損益計算書/MD&A Income Taxes(米国・海外の税引前利益、実効税率)/Note 11 Income Taxes(税額内訳・差異調整表・繰延税金・現金納付額の国別内訳・未認識税務便益・IRS係争の開示)/Note 18 Segment Information and Geographic Data
- Microsoft「IRS audit update」公式ブログ(2023年10月11日、原文)——NOPAの受領・不服の表明・最大100億ドルの減額主張
報道・分析
- ProPublica “The IRS Decided to Get Tough Against Microsoft. Microsoft Got Tougher.”(2020年1月22日、Paul Kiel、原文)
- The Guardian(2021年6月3日)——Microsoft Round Island Oneの利益3,150億ドル・法人税ゼロの報道
- Penn Wharton Budget Model “The End of the Double Irish”(2024年10月14日)——Double Irish廃止とIP本国回帰の分析
- CNBC(2023年10月11日)/Bloomberg(2023年10月11日)——NOPA報道